Corporate Sustainability Due Diligence Directive (CSDDD, CS3D, CSDD)
Wat is de CSDDD/CS3D/CSDD?
De afgelopen jaren is de aandacht voor duurzaamheid in het bedrijfsleven sterk toegenomen. Er is een groeiende nadruk op de noodzaak dat ondernemingen niet alleen verantwoordelijk zijn voor hun eigen activiteiten, maar ook voor de schade die zij via hun activiteiten aan mens en milieu toebrengen. De Europese Commissie (EC) heeft daarom een voorstel voor een 'due diligence-beleid' gepubliceerd. Ondernemingen zullen negatieve effecten op mensenrechten en milieu die samenhangen met hun activiteiten (en die van hun dochterondernemingen) binnen hun waardeketen moeten identificeren, voorkomen, beperken of wegnemen. Dit staat bekend als het due diligence-proces.
Rapporteren over de resultaten van due diligence maakt het eenvoudiger om negatieve effecten op mensenrechten en milieu te signaleren en aan te pakken. Het geeft stakeholders ook inzicht in de prestaties en voortgang van de onderneming op dit gebied.
Een potentiële game-changer voor bedrijfsleven, samenleving en planeet
Effect van 'passende due diligence' nog niet bereikt
Verschillende ondernemingen hebben al due diligence-processen geïmplementeerd om op een duurzame en maatschappelijk verantwoorde manier zaken te doen. De versnippering van nationale due diligence-regelgeving belemmert echter de brede toepassing van deze initiatieven en vertraagt de ontwikkeling van best practices voor specifieke sectoren. Deze vrijwillige standaarden hebben niet tot brede verbeteringen geleid. Daardoor blijven negatieve externe effecten van productie en consumptie in de EU bestaan.
Daarnaast zorgen verschillende interpretaties van het begrip 'due diligence' door lidstaten voor onduidelijkheid bij de uitleg van due diligence-verplichtingen in het bedrijfsleven. Dit wordt verder bemoeilijkt door de complexiteit van waardeketens, marktdruk en gebrek aan informatie. Daardoor wordt het beoogde effect van 'due diligence' op dit moment niet bereikt.
EU-wetgeving over 'passende due diligence' in het bedrijfsleven zou de naleving van mensenrechten en de bescherming van het milieu bevorderen, gelijke concurrentievoorwaarden voor ondernemingen binnen de EU creëren, de transparantie voor stakeholders vergroten en versnippering als gevolg van individuele maatregelen van lidstaten tegengaan. De CSDDD bevordert de duurzaamheidstransitie en beschermt de mensenrechten in de EU en daarbuiten. De implementatie van passende due diligence in het bedrijfsleven wordt de komende jaren door deze ontwikkeling gestimuleerd, wat bijdraagt aan de bevordering van maatschappelijk verantwoord ondernemen (mvo) door Nederlandse ondernemingen in de internationale handel. De CSDDD beoogt een verstrekkende impact te hebben op de maatschappelijke verantwoordelijkheid van ondernemingen, de invulling van die verantwoordelijkheid door hun bestuurders en commissarissen, en hun strategie.
Reikwijdte van de CSDDD
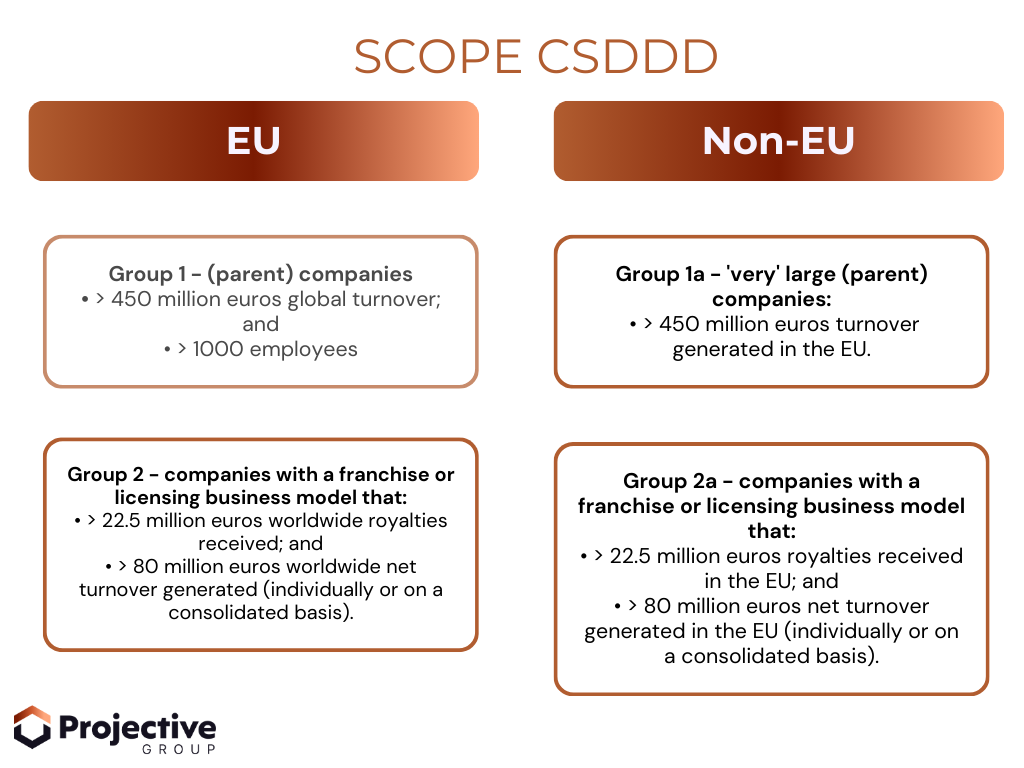
Door de triloogonderhandelingen is de reikwijdte beperkt tot 'zeer grote' ondernemingen. 'Zeer groot' omvat de drempelwaarden in de tabel hieronder. Door de forse verhoging van de drempelwaarden valt slechts 0,05% van de Europese ondernemingen binnen de reikwijdte. Doordat de richtlijn echter bepalingen over de keten van activiteiten bevat, krijgen indirect ook andere ondernemingen buiten de reikwijdte te maken met informatieverzoeken en maatregelen van ondernemingen die er wél onder vallen (als zij zakenpartners zijn).
Inwerkingtreding van de CSDDD
Net als de CSRD kent de CSDDD een gefaseerde inwerkingtreding, die geldt vanaf het moment dat de CSDDD van kracht wordt en er als volgt uitziet:
| EU | Non-EU | When |
|---|---|---|
| Ondernemingen met meer dan 5000 werknemers en een omzet van € 1500 miljoen | Ondernemingen met een omzet van meer dan € 1500 miljoen die in de EU is behaald | 3 jaar nadat de CSDDD in werking treedt |
| Ondernemingen met meer dan 3000 werknemers en een omzet van € 900 miljoen | Ondernemingen met een omzet van meer dan € 900 miljoen die in de EU is behaald | 4 jaar nadat de CSDDD in werking treedt |
| Ondernemingen met meer dan 1000 werknemers en een omzet van € 450 miljoen | Ondernemingen met een omzet van meer dan € 450 miljoen die in de EU is behaald | 5 jaar nadat de CSDDD in werking treedt |
| Franchises die wereldwijd € 22,5 miljoen aan royalty's ontvangen en wereldwijd meer dan € 80 miljoen netto-omzet behalen | Franchises die in de EU € 22,5 miljoen aan royalty's ontvangen en in de EU meer dan € 80 miljoen netto-omzet behalen | 5 jaar nadat de CSDDD in werking treedt |
Wat houdt een due diligence-beleid in?
Het hoofddoel van de CSDDD is de due diligence in de waardeketen verder te verduidelijken en te versterken. De richtlijn wil (i) waarborgen voor mensenrechten versterken, (ii) milieuschade voorkomen of beperken en (iii) actie ondernemen tegen opwarming van de aarde en klimaatverandering.
Ondernemingen moeten zowel op mensenrechten als op milieu gericht due diligence-beleid implementeren. De artikelen 7 tot en met 16 gelden voor beide.
Het due diligence-beleid bestaat uit 8 (+1) stappen:
1. Integratie van due diligence in beleid en risicobeheersystemen (art. 7)
Ondernemingen moeten een risicogebaseerde due diligence in hun ondernemingsbeleid integreren en een due diligence-beleid vaststellen en jaarlijks actualiseren dat de aanpak van de onderneming beschrijft, een gedragscode met de regels en principes van de onderneming bevat en de processen opsomt die zijn ingericht om due diligence uit te voeren.
2. Identificeren, beoordelen en waar nodig prioriteren van feitelijke of potentiële negatieve effecten (art. 8 & 9)
Ondernemingen moeten passende maatregelen nemen om feitelijke en potentiële negatieve effecten op mensenrechten en negatieve milieueffecten te identificeren. Om negatieve effecten grondig te kunnen identificeren, moet deze identificatie zijn gebaseerd op zowel kwantitatieve als kwalitatieve informatie. Als onderdeel van dit identificatieproces moeten ondernemingen in gesprek gaan met stakeholders die mogelijk door de activiteiten van de onderneming worden geraakt. De plicht om due diligence uit te voeren, strekt zich uit tot de keten van activiteiten van de onderneming. Dit omvat zowel de upstream- als de downstream-activiteiten van de onderneming. Ook dochterondernemingen en zakelijke relaties moeten in het due diligence-proces worden betrokken. Identificatie moet plaatsvinden vóór een nieuwe activiteit of relatie, vóór belangrijke operationele beslissingen of wijzigingen, in reactie op of in anticipatie op veranderingen in de operationele omgeving, en periodiek (ten minste jaarlijks) gedurende de looptijd van een activiteit of relatie. Ondernemingen moeten zakenpartners met een hoger risico identificeren en de bedrijfsmodellen en strategieën van hun zakelijke relaties beoordelen. Het due diligence-proces is risicogebaseerd: de mate van due diligence moet in verhouding staan tot de ernst en waarschijnlijkheid van een negatief effect. Wanneer het niet haalbaar is om alle geïdentificeerde negatieve effecten tegelijk en volledig te voorkomen, beperken, weg te nemen of te minimaliseren, moeten ondernemingen negatieve effecten prioriteren op basis van ernst en waarschijnlijkheid.
Wanneer het niet haalbaar is om alle geïdentificeerde negatieve effecten tegelijk en volledig te voorkomen, te beperken, weg te nemen of te minimaliseren, moeten ondernemingen negatieve effecten prioriteren op basis van ernst en waarschijnlijkheid.
3. Potentiële negatieve effecten voorkomen en beperken, en feitelijke negatieve effecten wegnemen en minimaliseren (art. 10 en 11)
Ondernemingen moeten passende maatregelen nemen om de geïdentificeerde potentiële negatieve effecten van hun activiteiten te voorkomen of te beperken. Waar passend zijn de volgende maatregelen vereist:
(a) een preventief actieplan ontwikkelen en uitvoeren, met redelijke en duidelijk omschreven termijnen voor actie en kwalitatieve en kwantitatieve indicatoren;
(b) contractuele garanties verkrijgen van directe zakenpartners (cascadeovereenkomst), zodat naleving van de gedragscode en, indien nodig, een preventief actieplan wordt gewaarborgd;
(c) de nodige financiële of niet-financiële investeringen doen in bijvoorbeeld beheer- of productieprocessen en infrastructuur;
(d) gerichte en evenredige steun bieden aan een kleine of middelgrote onderneming (mkb) die zakenpartner van de onderneming is, als naleving van de gedragscode of het preventieve actieplan de levensvatbaarheid van het mkb in gevaar zou brengen;
(e) samenwerken met andere entiteiten om onder meer het vermogen van de ondernemingen te vergroten om het negatieve effect te voorkomen of te beperken, vooral wanneer geen andere maatregel effectief is.
Ondernemingen moeten passende maatregelen nemen om feitelijke negatieve effecten weg te nemen of, als dat niet mogelijk is, de omvang van de effecten te minimaliseren. In elk geval wordt verwacht dat zij schadevergoeding of financiële compensatie betalen aan getroffen personen en gemeenschappen en een correctief actieplan opstellen (naast de hierboven genoemde maatregelen) als het feitelijke negatieve effect niet onmiddellijk kan worden beëindigd.
Als een onderneming zeggenschap en invloed heeft via contractuele bepalingen, moet zij ervoor zorgen dat deze bepalingen daadwerkelijk worden nageleefd. Dit kan betekenen dat de onderneming de partner materieel ondersteunt om aan de contractvoorwaarden te voldoen, bijvoorbeeld met financiële middelen, opleiding en training voor management en operationeel personeel. Het risico simpelweg contractueel afwentelen op de partner is geen adequate maatregel om het risico voor de onderneming te beperken of te beëindigen. Het beëindigen van de contractuele relatie met de zakenpartner wordt gezien als laatste redmiddel.
4. Herstel bieden voor feitelijke negatieve effecten (art. 12)
Wanneer een onderneming een feitelijk negatief effect heeft veroorzaakt of mede heeft veroorzaakt, moet zij herstelmaatregelen aanbieden. Als het uitsluitend door de zakenpartner van de onderneming is veroorzaakt, kan de onderneming vrijwillige herstelmaatregelen aanbieden en/of haar invloed op de zakenpartner aanwenden om herstel mogelijk te maken.
5. Betekenisvolle samenwerking met stakeholders (art. 13)
Ondernemingen zorgen ervoor dat passende maatregelen worden genomen om effectief met stakeholders samen te werken door relevante en volledige informatie te verstrekken. Stakeholders moeten bij de bovenstaande due diligence-stappen worden betrokken. Bij het raadplegen van stakeholders moeten ondernemingen belemmeringen voor betrokkenheid zoveel mogelijk wegnemen en ervoor zorgen dat deelnemers niet worden blootgesteld aan vergelding, onder meer door vertrouwelijkheid of anonimiteit te waarborgen. Ondernemingen kunnen deze verplichtingen vervullen via branche- of multistakeholderinitiatieven, met uitzondering van het raadplegen van hun eigen werknemers en hun vertegenwoordigers.
6. Een meldmechanisme en klachtenprocedure opzetten en onderhouden (art. 14)
Ondernemingen moeten een effectieve klachtenprocedure opzetten die toegankelijk is voor (rechts)personen, ngo's en vakbonden. Zo kunnen zij klachten indienen wanneer zij gerechtvaardigde zorgen hebben over (mogelijke) mensenrechtenschendingen en negatieve effecten van de onderneming op het milieu. Er moet ook een meldmechanisme worden opgezet dat aan dezelfde voorwaarden voldoet als de klachtenprocedure.
7. De effectiviteit van due diligence-beleid en -maatregelen monitoren (art. 15)
Ondernemingen moeten periodiek de effectiviteit beoordelen van hun beleid en maatregelen voor het identificeren, voorkomen, beperken, beëindigen en verminderen van de omvang van negatieve effecten. Zulke beoordelingen moeten ten minste eenmaal per jaar worden uitgevoerd. En ook wanneer er een significante wijziging in de keten van activiteiten is geweest of er redelijke gronden zijn om aan te nemen dat er nieuwe risico's op negatieve effecten kunnen ontstaan. Ondernemingen moeten hun due diligence-beleid actualiseren op basis van de resultaten van de beoordeling.
8. Informatie over passende due diligence openbaar maken (art. 16)
Ondernemingen worden verplicht jaarlijks op hun website het gebruikte due diligence-proces en de resultaten daarvan te publiceren. EU-ondernemingen die onder Richtlijn 2013/34/EU vallen, moeten in het jaarverslag rapporteren.
Communiceren over de bedrijfsvoering en de gebruikte due diligence-aanpak is cruciaal om geloofwaardig te blijven naar de buitenwereld (met name direct getroffen partijen en stakeholders). Ondernemingen moeten aantonen dát en hoe zij due diligence uitvoeren en wat de resultaten zijn.
+1 Bestrijding van klimaatverandering (art. 22)
Ondernemingen en niet-EU-ondernemingen die in de EU actief zijn, moeten ook een plan opstellen om te waarborgen dat het bedrijfsmodel en de strategie verenigbaar zijn met het beperken van de opwarming van de aarde tot 1,5°C. Dit plan moet vooral beschrijven in welke mate klimaatverandering een risico vormt voor, of impact heeft op, de bedrijfsactiviteiten. Is klimaatverandering als risico geïdentificeerd (of had dat moeten zijn), dan moet de onderneming doelen voor de reductie van broeikasgasemissies in haar plan opnemen.
Handhaving van de CSDDD
De CSDDD combineert bestuursrechtelijke en civielrechtelijke handhaving om naleving te waarborgen. Lidstaten moeten een toezichthouder aanwijzen. De EC zet ook een Europees netwerk van toezichthouders op om samenwerking en coördinatie te bevorderen.
De toezichthouders hebben de bevoegdheid om informatie op te vragen en onderzoeken uit te voeren. Bij een overtreding van de in de CSDDD vastgelegde verplichtingen kunnen bestuurlijke bevelen en sancties aan de overtreder worden opgelegd. Sancties moeten effectief en afschrikwekkend zijn en op de netto-omzet zijn gebaseerd.
Ondernemingen kunnen ook civielrechtelijk aansprakelijk worden gesteld voor schade die voortvloeit uit een opzettelijke schending van voorgeschreven verplichtingen of uit het niet (afdoende) voorkomen, beperken of beëindigen van negatieve effecten. Het civiele aansprakelijkheidsregime moet dwingend zijn en van toepassing zijn op de eigen activiteiten van de onderneming, haar dochteronderneming en haar zakelijke relaties. Wordt een schadeveroorzakende gebeurtenis uitsluitend door een zakenpartner veroorzaakt, dan kan de onderneming niet aansprakelijk worden gesteld.
Samenhang met andere Europese duurzaamheidswetgeving
Corporate Sustainability Reporting Directive (CSRD)
Deze twee richtlijnen zijn nauw met elkaar verbonden. De CSRD verplicht tot rapportage over ESG-thema's. Dit vereist het inrichten van processen om positieve en negatieve effecten te identificeren. Dit hangt nauw samen met de due diligence-verplichting van de CSDDD om negatieve effecten te identificeren. Daarnaast moeten ondernemingen die binnen de reikwijdte van beide richtlijnen vallen, rapporteren (CSRD) over hun due diligence-verplichtingen (CSDDD). De CSDDD verplicht ondernemingen ook een plan op te stellen om te waarborgen dat het bedrijfsmodel en de strategie verenigbaar zijn met de transitie naar een duurzame economie en met het beperken van de opwarming van de aarde tot 1,5°C, in lijn met het Akkoord van Parijs. Ondernemingen die binnen de reikwijdte van de CSRD vallen, moeten hier ook over rapporteren.
The Sustainable Finance Disclosure Regulation (SFDR)
Deze verordening verplicht ondernemingen onder meer een verklaring te publiceren over hun due diligence-beleid met betrekking tot de belangrijkste ongunstige effecten (PAI-indicatoren) van hun beleggingsbeslissingen op duurzaamheidsfactoren. Hierbij geldt het 'comply or explain'-principe.
Voor ondernemingen met meer dan 500 werknemers is deze verklaring al verplicht. De EC kan technische reguleringsnormen vaststellen voor de duurzaamheidsindicatoren die samenhangen met de verschillende soorten negatieve effecten. De CSDDD verduidelijkt zo de manier waarop ondernemingen onderzoek moeten doen voordat zij er onder de CSRD over rapporteren.
Impact van de CSDDD
De CSDDD legt uitgebreide verplichtingen op aan ondernemingen binnen haar reikwijdte. Daarom is het belangrijk om deze verplichtingen tijdig te leren kennen en te begrijpen hoe ze je bedrijfsvoering raken. Niet-naleving kan resulteren in hoge kosten en ernstige reputatieschade. De CSDDD treedt pas in 2027 in werking, maar ondernemingen kunnen nu al beginnen met de voorbereiding en nadenken over hoe bestaande praktijken kunnen worden verbeterd om aan te sluiten bij de huidige tekst van de richtlijn.
Het opzetten en implementeren van due diligence-beleid brengt aanzienlijke kosten met zich mee voor ondernemingen, waaronder transitiekosten om hun eigen bedrijfsvoering aan te passen en respect voor mensenrechten en milieu in hun waardeketens te waarborgen. Leveranciers en afnemers zullen elkaar moeten toetsen, wat kan leiden tot herziening of beëindiging van bestaande contracten en onderhandelingen over nieuwe contracten. Ook voor het opstellen van contracten zijn nieuwe onderhandelingen nodig. Afspraken eenzijdig wijzigen is vaak niet mogelijk. Het is daarom raadzaam in dialoog te gaan en samen naar oplossingen te zoeken.
Het is verstandig te beginnen met (i) het ontwikkelen van een mensenrechten- en milieubeleid, (ii) het uitvoeren van een risicoanalyse van de waardeketen, (iii) het opzetten van een klachten- en kennismechanisme, (iv) het in kaart brengen van de betrokkenheid van het management bij deze thema's, en (v) het evalueren van de rol, expertise en bezetting van de juridische en compliance-afdelingen. Zij spelen namelijk een cruciale rol bij de implementatie en aantoonbare naleving van de CSDDD. De meeste aspecten van de richtlijn maakten al deel uit van bestaande soft law-initiatieven. Het is daarom verstandig deze zaken tijdig en grondig aan te pakken.