Richtlinie zur Sorgfaltspflicht im Bereich der unternehmerischen Nachhaltigkeit (CSDDD, CS3D, CSDD)
Was ist die CSDDD/CS3D/CSDD?
In den vergangenen Jahren ist der Fokus auf Nachhaltigkeit in Unternehmen deutlich gestiegen. Es wird zunehmend betont, dass Unternehmen nicht nur für ihre eigenen Aktivitäten verantwortlich sein müssen, sondern auch für die Schäden, die sie durch ihre Aktivitäten für Mensch und Umwelt verursachen. Die Europäische Kommission (EK) hat daher einen Vorschlag für eine „Sorgfaltspflicht-Richtlinie“ veröffentlicht. Unternehmen müssen negative Auswirkungen auf Menschenrechte und Umwelt im Zusammenhang mit ihren Aktivitäten (und denen ihrer Tochtergesellschaften) innerhalb ihrer Wertschöpfungskette identifizieren, verhindern, mindern oder beseitigen. Dies wird als Sorgfaltspflichtprozess bezeichnet.
Die Berichterstattung über die Ergebnisse der Sorgfaltsprüfung erleichtert es, negative Auswirkungen auf Menschenrechte und Umwelt zu erkennen und zu beheben. Zudem vermittelt sie den Interessengruppen einen Einblick in die Leistung und die Fortschritte des Unternehmens in diesem Bereich.
Ein potenzieller Wendepunkt für Wirtschaft, Gesellschaft und unseren Planeten
Die Wirkung „angemessener Sorgfalt“ ist noch nicht erreicht
Mehrere Unternehmen haben bereits Sorgfaltspflichtprozesse eingeführt, um nachhaltig und sozial verantwortlich zu wirtschaften. Die Zersplitterung nationaler Sorgfaltspflichtvorschriften erschwert jedoch die breite Übernahme dieser Initiativen und verzögert die Entwicklung branchenspezifischer Best Practices. Diese freiwilligen Standards haben nicht zu flächendeckenden Verbesserungen geführt. Infolgedessen bestehen negative externe Effekte aus Produktion und Konsum in der EU fort.
Zudem schaffen unterschiedliche Auslegungen des Begriffs „Sorgfaltspflicht“ durch die Mitgliedstaaten Unklarheit bei der Interpretation der Sorgfaltspflichten für Unternehmen. Dies wird zusätzlich durch die Komplexität der Wertschöpfungsketten, den Marktdruck und den Mangel an Informationen erschwert. Infolgedessen wird die beabsichtigte Wirkung der „Sorgfaltspflicht“ derzeit nicht erreicht.
EU-Rechtsvorschriften zur „angemessenen Sorgfalt“ in der Wirtschaft würden die Menschenrechte compliance und den Umweltschutz fördern, gleiche Wettbewerbsbedingungen für Unternehmen innerhalb der EU schaffen, die Transparenz für Interessengruppen verbessern und der Zersplitterung entgegenwirken, die durch individuelle Maßnahmen der Mitgliedstaaten entsteht. Die CSDDD wird den Übergang zur Nachhaltigkeit vorantreiben und die Menschenrechte in der EU und darüber hinaus schützen. Die Umsetzung der angemessenen Sorgfaltspflicht in der Wirtschaft wird in den kommenden Jahren durch diese Entwicklung gefördert werden und zur Stärkung der sozialen Verantwortung von Unternehmen (Corporate Social Responsibility, CSR) durch niederländische Unternehmen im internationalen Handel beitragen. Die CSDDD zielt darauf ab, weitreichende Auswirkungen auf die soziale Verantwortung von Unternehmen, das Verständnis dieser Verantwortung durch ihre Geschäftsführer und Aufsichtsratsmitglieder sowie auf deren Strategie zu haben.
Geltungsbereich des CSDDD
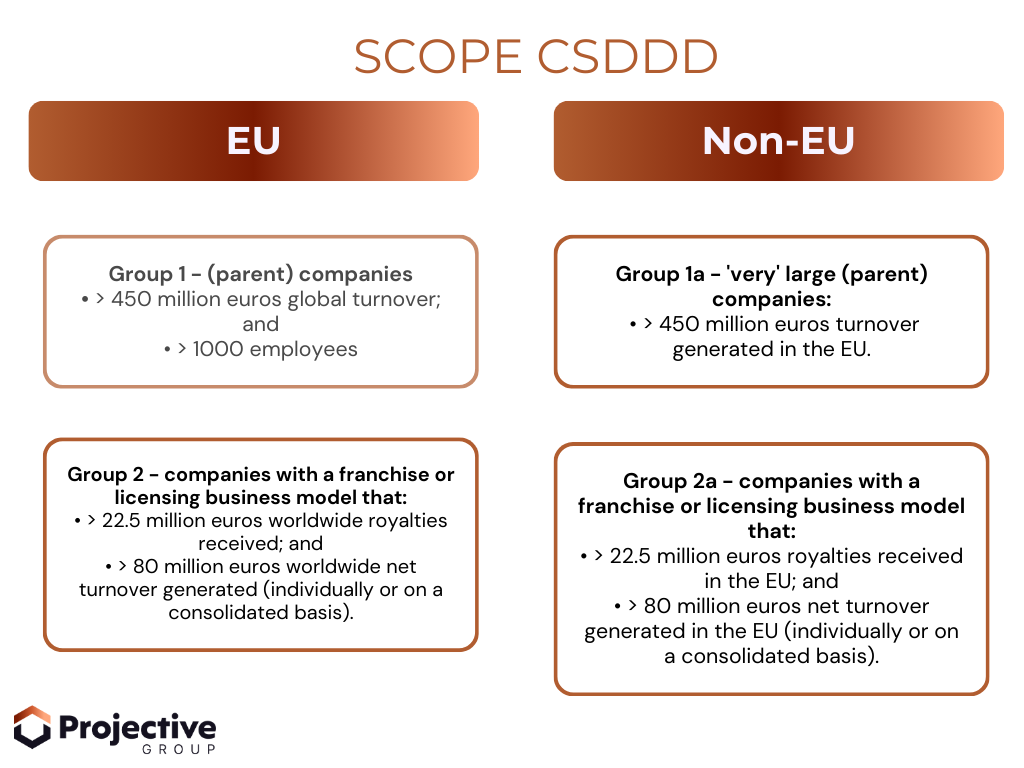
Im Rahmen der Trilog-Verhandlungen wurde der Anwendungsbereich auf „sehr große“ Unternehmen beschränkt. Der Begriff „sehr groß“ umfasst die in der nachstehenden Tabelle genannten Schwellenwerte. Aufgrund der erheblichen Anhebung der Schwellenwerte fallen nur 0,05 % der europäischen Unternehmen in den Anwendungsbereich. Da die Richtlinie jedoch Bestimmungen zur Tätigkeitskette enthält, sehen sich andere Unternehmen, die nicht in den Anwendungsbereich fallen, indirekt dennoch mit Auskunftsersuchen und Maßnahmen von Unternehmen konfrontiert, die in den Anwendungsbereich fallen (sofern sie Geschäftspartner sind).
Inkrafttreten des CSDDD
Wie die CSRD sieht auch die CSDDD ein stufenweises Inkrafttreten vor, das ab dem Zeitpunkt des Inkrafttretens der CSDDD gilt und wie folgt aussieht:
| EU | Non-EU | When |
|---|---|---|
| Unternehmen mit mehr als 5.000 Mitarbeitern und einem Umsatz von 1.500 Millionen Euro | Unternehmen mit einem in der EU erzielten Umsatz von mehr als 1.500 Mio. € | 3 Jahre nach Inkrafttreten des CSDDD |
| Unternehmen mit mehr als 3.000 Mitarbeitern und einem Umsatz von 900 Millionen Euro | Unternehmen mit einem in der EU erzielten Umsatz von mehr als 900 Mio. € | 4 Jahre nach Inkrafttreten des CSDDD |
| Unternehmen mit mehr als 1.000 Mitarbeitern und einem Umsatz von 450 Millionen Euro | Unternehmen mit einem in der EU erzielten Umsatz von mehr als 450 Mio. € | 5 Jahre nach Inkrafttreten des CSDDD |
| Franchisegeber mit weltweiten Lizenzgebühren von 22,5 Mio. € und einem weltweiten Nettoumsatz von mehr als 80 Mio. € | Franchiseunternehmen, die in der EU Lizenzgebühren in Höhe von 22,5 Millionen Euro erhalten und in der EU einen Nettoumsatz von mehr als 80 Millionen Euro erzielen | 5 Jahre nach Inkrafttreten des CSDDD |
Was beinhaltet eine Sorgfaltspflicht-Richtlinie?
Das Hauptziel der CSDDD ist es, die Sorgfaltspflicht in der Wertschöpfungskette weiter zu klären und zu stärken. Sie zielt darauf ab, (i) den Schutz der Menschenrechte zu stärken, (ii) Umweltschäden zu verhindern oder zu mindern und (iii) Maßnahmen gegen die Erderwärmung und den Klimawandel zu ergreifen.
Unternehmen müssen sowohl Sorgfaltspflichtrichtlinien für Menschenrechte als auch für Umweltbelange umsetzen. Die Artikel 7 bis 16 gelten für beide.
Die Sorgfaltspflicht-Richtlinie besteht aus 8 (+1) Schritten:
1. Integration der Sorgfaltspflicht in Richtlinien und Risikomanagementsysteme (Art. 7)
Unternehmen sind verpflichtet, eine risikobasierte Sorgfaltspflicht in ihre Unternehmensrichtlinien zu integrieren und eine Sorgfaltspflichtrichtlinie zu verabschieden und jährlich zu aktualisieren, die den Ansatz des Unternehmens zur Sorgfaltspflicht beschreibt, einen Verhaltenskodex enthält, in dem die Regeln und Grundsätze des Unternehmens festgelegt sind, und die zur Durchführung der Sorgfaltspflicht umgesetzten Prozesse auflistet.
2. Identifizierung, Bewertung und gegebenenfalls Priorisierung tatsächlicher oder potenzieller negativer Auswirkungen (Art. 8 & 9)
Unternehmen sollten geeignete Maßnahmen ergreifen, um tatsächliche und potenzielle negative Auswirkungen auf Menschenrechte und Umwelt zu identifizieren. Um eine gründliche Identifizierung negativer Auswirkungen zu ermöglichen, sollte diese sowohl auf quantitativen als auch auf qualitativen Informationen beruhen. Im Rahmen dieses Identifizierungsprozesses sollten Unternehmen mit Stakeholdern in Kontakt treten, die potenziell von den Aktivitäten des Unternehmens betroffen sind. Die Sorgfaltspflicht erstreckt sich auf die gesamte Aktivitätskette des Unternehmens, einschließlich vor- und nachgelagerter Aktivitäten. Tochtergesellschaften und Geschäftsbeziehungen sind ebenfalls in den Sorgfaltspflichtprozess einzubeziehen. Die Identifizierung sollte vor einer neuen Aktivität oder Beziehung, vor wesentlichen operativen Entscheidungen oder Änderungen, als Reaktion auf oder in Erwartung von Veränderungen im operativen Umfeld sowie periodisch (mindestens jährlich) während der gesamten Dauer einer Aktivität oder Beziehung erfolgen. Unternehmen sollten Geschäftspartner mit erhöhtem Risiko identifizieren und die Geschäftsmodelle und Strategien ihrer Geschäftsbeziehungen bewerten. Der Sorgfaltspflichtprozess ist risikobasiert: Der Umfang der Sorgfaltspflicht sollte im Verhältnis zur Schwere und Wahrscheinlichkeit einer negativen Auswirkung stehen. Ist es nicht möglich, alle identifizierten negativen Auswirkungen sofort und vollständig zu verhindern, zu mindern, zu beseitigen oder zu minimieren, sollten Unternehmen negative Auswirkungen nach Schwere und Wahrscheinlichkeit priorisieren.
Wenn es nicht möglich ist, alle festgestellten negativen Auswirkungen auf einmal und in vollem Umfang zu verhindern, abzuschwächen, zu beseitigen oder zu minimieren, sollten Unternehmen die negativen Auswirkungen nach Schweregrad und Eintrittswahrscheinlichkeit priorisieren.
3. Verhinderung und Minderung potenzieller negativer Auswirkungen sowie Beseitigung und Minimierung tatsächlicher negativer Auswirkungen (Art. 10 und 11)
Unternehmen müssen geeignete Maßnahmen ergreifen, um die identifizierten potenziellen negativen Auswirkungen ihrer Aktivitäten zu verhindern oder zu mindern. Soweit angemessen, sind folgende Maßnahmen erforderlich:
(a) Entwicklung und Umsetzung eines Präventionsplans mit angemessenen und klar definierten Zeitrahmen für Maßnahmen sowie qualitativen und quantitativen Indikatoren;
b) vertragliche Zusicherungen von direkten Geschäftspartnern einholen (Kaskadenvereinbarung), um die Ein compliance t mit dem Verhaltenskodex und gegebenenfalls die Umsetzung eines Präventionsplans sicherzustellen;
c) Tätigung der erforderlichen finanziellen oder nichtfinanziellen Investitionen, etwa in Management- oder Produktionsprozesse und Infrastruktur;
(d) gezielte und verhältnismäßige Unterstützung eines kleinen oder mittleren Unternehmens (KMU), das Geschäftspartner des Unternehmens ist, wenn die Einhaltung des Verhaltenskodex oder des Präventionsplans die Existenzfähigkeit des KMU gefährden würde;
e) Zusammenarbeit mit anderen Institutionen, unter anderem um die Fähigkeit der Unternehmen zur Verhinderung oder Minderung der negativen Auswirkungen zu verbessern, insbesondere wenn keine andere Maßnahme wirksam ist.
Unternehmen sollten geeignete Maßnahmen ergreifen, um tatsächliche negative Auswirkungen zu beseitigen oder, falls dies nicht möglich ist, deren Ausmaß zu minimieren. In jedem Fall wird erwartet, dass Schadensersatz oder finanzielle Entschädigung an betroffene Personen und Gemeinschaften geleistet und ein Abhilfeplan (zusätzlich zu den oben genannten Maßnahmen) erstellt wird, wenn die tatsächliche negative Auswirkung nicht sofort beendet werden kann.
Verfügt ein Unternehmen über Kontrolle und Einfluss durch vertragliche Bestimmungen, muss es sicherstellen, dass diese wirksam eingehalten werden. Dies kann bedeuten, dass das Unternehmen den Partner materiell dabei unterstützt, die vertraglichen Bedingungen einzuhalten, etwa durch finanzielle Mittel, Aus- und Weiterbildung für Management und operatives Personal. Das bloße Abwälzen des Risikos auf den Partner ist keine angemessene Maßnahme zur Minderung oder Beendigung des Risikos für das Unternehmen. Die Beendigung der Vertragsbeziehung mit dem Geschäftspartner gilt als letztes Mittel.
4. Bereitstellung von Abhilfe bei tatsächlichen negativen Auswirkungen (Art. 12)
Hat ein Unternehmen eine tatsächliche negative Auswirkung verursacht oder mitverursacht, muss es Abhilfemaßnahmen anbieten. Wurde die Auswirkung ausschließlich durch den Geschäftspartner des Unternehmens verursacht, kann das Unternehmen freiwillige Abhilfemaßnahmen anbieten und/oder seinen Einfluss auf den Geschäftspartner geltend machen, um eine Behebung zu ermöglichen.
5. Sinnvolle Zusammenarbeit mit Stakeholdern (Art. 13)
Unternehmen müssen sicherstellen, dass geeignete Maßnahmen ergriffen werden, um durch die Bereitstellung relevanter und umfassender Informationen wirksam mit Stakeholdern zusammenzuarbeiten. Stakeholder sollten in die oben genannten Schritte der Sorgfaltspflicht einbezogen werden. Bei der Konsultation von Stakeholdern sollten Unternehmen Hindernisse für die Beteiligung soweit möglich beseitigen und sicherstellen, dass Teilnehmende keinen Repressalien ausgesetzt sind, unter anderem durch Vertraulichkeit oder Anonymität. Unternehmen können diese Pflichten durch Branchen- oder Multi-Stakeholder-Initiativen erfüllen, mit Ausnahme der Konsultation ihrer eigenen Mitarbeitenden und deren Vertretungen.
6. Einrichtung und Aufrechterhaltung eines Meldesystems und eines Beschwerdeverfahrens (Art. 14)
Unternehmen sind verpflichtet, ein wirksames Beschwerdeverfahren einzurichten, das (juristischen) Personen, Nichtregierungsorganisationen und Gewerkschaften offensteht. Dies ermöglicht es ihnen, Beschwerden einzureichen, wenn sie berechtigte Bedenken hinsichtlich (potenzieller) Menschenrechtsverletzungen und negativer Auswirkungen des Unternehmens auf die Umwelt haben. Zudem sollte ein Meldemechanismus eingerichtet werden, der dieselben Voraussetzungen erfüllt wie das Beschwerdeverfahren.
7. Überwachung der Wirksamkeit von Sorgfaltspflicht-Richtlinien und -Maßnahmen (Art. 15)
Unternehmen sollten regelmäßig die Wirksamkeit ihrer Richtlinien und Maßnahmen zur Identifizierung, Verhinderung, Minderung, Beendigung und Reduzierung des Ausmaßes negativer Auswirkungen bewerten. Diese Bewertungen sollten mindestens einmal jährlich erfolgen, sowie zusätzlich bei wesentlichen Änderungen der Aktivitätskette oder wenn hinreichende Gründe zu der Annahme bestehen, dass neue Risiken im Zusammenhang mit negativen Auswirkungen entstehen könnten. Unternehmen sollten ihre Sorgfaltspflicht-Richtlinien entsprechend den Ergebnissen der Bewertung aktualisieren.
8. Offenlegung von Informationen zur angemessenen Sorgfaltspflicht (Art. 16)
Unternehmen sind verpflichtet, jährlich auf ihrer Website das angewandte Sorgfaltsprüfungsprozess und dessen Ergebnisse zu veröffentlichen. EU-Unternehmen, die der Richtlinie 2013/34/EU unterliegen, müssen darüber im Jahresbericht berichten.
Die Kommunikation über die Geschäftstätigkeit und den angewandten Sorgfaltspflichtansatz ist entscheidend, um die Glaubwürdigkeit gegenüber der Außenwelt (insbesondere direkt betroffenen Parteien und Stakeholdern) zu wahren. Unternehmen müssen nachweisen, dass und wie sie Sorgfaltspflicht ausüben und welche Ergebnisse dies erzielt.
+1 Bekämpfung des Klimawandels (Art. 22)
Unternehmen und Nicht-EU-Unternehmen, die in der EU tätig sind, müssen zudem einen Plan erstellen, um sicherzustellen, dass ihr Geschäftsmodell und ihre Strategie mit dem Ziel vereinbar sind, die globale Erwärmung auf 1,5 °C zu begrenzen. Dieser Plan sollte in erster Linie darlegen, inwieweit der Klimawandel ein „ risk “ für die Geschäftstätigkeiten darstellt oder Auswirkungen auf diese hat. Wird der Klimawandel als „ risk “ identifiziert (oder hätte er als solches identifiziert werden müssen), sollte das Unternehmen Ziele zur Reduzierung der Treibhausgasemissionen in seinen Plan aufnehmen.
Durchsetzung der CSDDD-Vorschriften
Die CSDDD verbindet administrative und zivilrechtliche Durchsetzungsmaßnahmen, um den Schutz personenbezogener Daten zu gewährleisten ( compliance). Die Mitgliedstaaten müssen eine Aufsichtsbehörde benennen. Die Europäische Kommission baut zudem ein europäisches Netzwerk von Aufsichtsbehörden auf, um die Zusammenarbeit und Koordinierung zu fördern.
Die Aufsichtsbehörden sind befugt, Informationen anzufordern und Untersuchungen durchzuführen. Bei einem Verstoß gegen die in der CSDD festgelegten Pflichten können gegen den Verstoßenden Verwaltungsanordnungen und Sanktionen verhängt werden. Sanktionen müssen wirksam, abschreckend und am Nettoumsatz orientiert sein.
Unternehmen können zudem zivilrechtlich für Schäden haftbar gemacht werden, die durch einen vorsätzlichen Verstoß gegen die vorgeschriebenen Pflichten oder durch das (unzureichende) Verhindern, Mindern oder Beenden negativer Auswirkungen entstehen. Die zivilrechtliche Haftungsregelung muss verbindlich sein und für die eigenen Aktivitäten des Unternehmens, seine Tochtergesellschaften und seine Geschäftsbeziehungen gelten. Wird ein Schadensereignis ausschließlich durch einen Geschäftspartner verursacht, kann das Unternehmen nicht haftbar gemacht werden.
Übereinstimmung mit anderen europäischen Rechtsvorschriften zur Nachhaltigkeit
Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen (CSRD)
Diese beiden Richtlinien sind eng miteinander verknüpft. Die CSRD verlangt eine Berichterstattung über ESG-Themen. Dies erfordert die Einrichtung von Prozessen zur Identifizierung positiver und negativer Auswirkungen, was eng mit der Sorgfaltspflicht der CSDD zur Identifizierung negativer Auswirkungen zusammenhängt. Zudem müssen Unternehmen, die in den Anwendungsbereich beider Richtlinien fallen, (im Rahmen der CSRD) über ihre Sorgfaltspflichten (nach der CSDDD) berichten. Die CSDDD verlangt zudem, dass Unternehmen einen Plan erstellen, der sicherstellt, dass Geschäftsmodell und Strategie mit dem Übergang zu einer nachhaltigen Wirtschaft und der Begrenzung der Erderwärmung auf 1,5 °C im Einklang mit dem Pariser Abkommen vereinbar sind. Unternehmen im Anwendungsbereich der CSRD müssen ebenfalls darüber berichten.
Diese Verordnung verpflichtet Unternehmen unter anderem dazu, eine Erklärung zu ihrer Sorgfaltspflichtpolitik hinsichtlich der wesentlichen negativen Auswirkungen (PAI-Indikatoren) ihrer Investitionsentscheidungen auf Nachhaltigkeitsfaktoren zu veröffentlichen. Hier gilt der Grundsatz „Einhaltung oder Erläuterung“.
Für Unternehmen mit mehr als 500 Beschäftigten ist diese Erklärung bereits verpflichtend. Die Europäische Kommission kann technische Regulierungsstandards für die Nachhaltigkeitsindikatoren festlegen, die sich auf die verschiedenen Arten negativer Auswirkungen beziehen. Die CSDDD präzisiert somit, wie Unternehmen ihre Recherchen durchführen müssen, bevor sie im Rahmen der CSRD darüber Bericht erstatten.
Auswirkungen des CSDDD
Die CSDDD erlegt Unternehmen in ihrem Anwendungsbereich umfangreiche Pflichten auf. Es ist daher wichtig, sich frühzeitig mit diesen Pflichten vertraut zu machen und zu verstehen, wie sie sich auf den Geschäftsbetrieb auswirken werden. Nichteinhaltung kann zu hohen Kosten und erheblichen Reputationsschäden führen. Die CSDDD tritt zwar erst 2027 in Kraft, Unternehmen können sich jedoch bereits jetzt vorbereiten und überlegen, wie bestehende Praktiken verbessert werden können, um dem aktuellen Text der Richtlinie zu entsprechen.
Die Festlegung und Umsetzung von Sorgfaltspflichten wird für Unternehmen mit erheblichen Kosten verbunden sein, darunter auch Übergangskosten für die Umstellung ihrer eigenen Geschäftsabläufe und die Gewährleistung der Achtung der Menschenrechte und des Umweltschutzes in ihren Wertschöpfungsketten. Lieferanten und Abnehmer müssen sich gegenseitig genau unter die Lupe nehmen, was zur Überarbeitung oder Kündigung bestehender Verträge sowie zu Verhandlungen über neue Verträge führen kann. Auch bei der Vertragsgestaltung werden neue Verhandlungen erforderlich sein. Eine einseitige Änderung von Vereinbarungen ist oft nicht möglich. Daher ist es ratsam, in einen Dialog zu treten und gemeinsam nach Lösungen zu suchen.
Es ist ratsam, zunächst (i) eine Menschenrechts- und Umweltpolitik zu entwickeln, (ii) eine „ risk “-Analyse der Wertschöpfungskette durchzuführen, (iii) einen Beschwerde- und Informationsmechanismus einzurichten, (iv) die Einbindung der Unternehmensleitung in diese Themen zu erfassen und (v) die Rolle, die Fachkompetenz und die personelle Ausstattung der Rechts- und „ compliance “-Abteilungen zu bewerten. Denn diese werden eine entscheidende Rolle bei der Umsetzung und der nachweisbaren „ compliance “ im Rahmen der CSDDD spielen. Die meisten Aspekte der Richtlinie waren bereits Teil bestehender „Soft-Law“-Initiativen. Daher ist es ratsam, diese Themen zeitnah und gründlich anzugehen.