Duurzame due diligence
De term 'due diligence' wordt nog vaak geassocieerd met het grondig doorlichten van de financiële gegevens van een onderneming om daar uiteindelijk een oordeel over te vellen. Maar tegenwoordig omvat due diligence een breder perspectief, waarbij het ook nodig is verschillende niet-financiële facetten van een onderneming en haar waardeketen in kaart te brengen. Het is niet langer voldoende om 'alleen' de financiële cijfers te controleren. De mate van 'maatschappelijk verantwoord ondernemen' (mvo) en de impact die de onderneming op mens en milieu heeft, worden steeds meer bepaald door factoren die verder gaan dan de traditionele financiële parameters.
Due diligence en duurzaam ondernemen
Een element dat steeds belangrijker wordt, is duurzaamheidsinformatie. Het in kaart brengen en begrijpen van de bestaande duurzaamheidspraktijken en -prestaties van een onderneming is even belangrijk geworden als het analyseren van haar financiële gezondheid. Die gezondheid, zeker op de wat langere termijn, hangt namelijk ook af van praktijken en prestaties. Deze verschuiving weerspiegelt de groeiende erkenning dat het succes en de veerkracht van een onderneming niet alleen worden bepaald door haar winstgevendheid, maar ook door haar vermogen om verantwoord om te gaan met milieuvraagstukken, maatschappelijke impact en goed bestuur (governance). Kortom, due diligence is geëvolueerd naar een meer holistische benadering die de bredere bedrijfsactiviteiten omvat, waarbij duurzaamheidsinformatie een integraal onderdeel is van het beoordelingsproces.
Wat is het duurzaamheids-due-diligenceproces onder de CSRD?
Due diligence is het proces waarmee ondernemingen hun feitelijke en potentiële negatieve effecten op mens en milieu identificeren, voorkomen en beperken, en verantwoording afleggen over hoe zij deze effecten beheersen. Dit proces omvat de negatieve effecten van hun eigen activiteiten, maar ook die binnen de waardeketen, zowel upstream als downstream, en van zakelijke relaties, via geleverde producten of diensten en de eigen bedrijfsvoering.
Due diligence is een doorlopend proces dat veranderingen kan aanjagen in de strategie, het bedrijfsmodel, de activiteiten, de zakelijke relaties en de inkoop- en verkoopcontext van de onderneming. De uitkomsten vormen de basis voor de beoordeling door de onderneming van materiële effecten of 'impacts', risico's en kansen (IRO) in het kader van duurzaamheidsrapportage. De ernst en waarschijnlijkheid van deze risico's bepalen de beoordeling van de materiële impact van de onderneming op mens en milieu. Hun identificatie ondersteunt ook het identificeren van materiële duurzaamheidsrisico's en -kansen, die vaak uit deze effecten voortvloeien.
Zowel de UN Guiding Principles on Business and Human Rights (UNGP's) als de OECD-richtlijnen voor multinationale ondernemingen beschrijven dit due diligence-proces, met nadruk op het belang van het identificeren en beoordelen van negatieve effecten. Wanneer de onderneming ze niet allemaal tegelijk kan aanpakken, staat het proces toe acties te prioriteren op basis van hun ernst en waarschijnlijkheid. Dit aspect van het proces ligt ten grondslag aan de beoordeling van materiële effecten, zoals beschreven in paragraaf 3.4 van duurzaamheidsrapportagestandaard (ESRS) 1 onder de CSRD (algemene vereisten). En het helpt ook materiële duurzaamheidsrisico's en -kansen te identificeren die hier vaak uit voortvloeien.
Beoordeling van materiële effecten
Bij het identificeren en inschatten van IRO in de waardeketen moet de onderneming zich richten op gebieden waar de IRO zich waarschijnlijk voordoen, op basis van de aard van haar activiteiten, zakelijke relaties, geografische locaties of andere risicofactoren.
De essentiële aspecten van het due diligence-proces komen ook terug in de informatievereisten van ESRS 2 (algemene informatievereisten) en de 10 thematische ESRS.
Deze informatievereisten omvatten:
- het integreren van due diligence in de governance, strategie en het bedrijfsmodel;
- het betrekken van (getroffen) stakeholders;
- het identificeren en beoordelen van negatieve effecten op mens en milieu;
- het nemen van maatregelen om die effecten aan te pakken; en
- het monitoren van de effectiviteit van deze inspanningen.
Wat is de waardeketen?
Het duurzaamheidsverslag van de onderneming moet informatie bevatten over materiële IRO die samenhangen met directe en indirecte zakelijke relaties binnen de waardeketen (waardeketeninformatie), zowel upstream als downstream. Dit is hieronder schematisch weergegeven voor een metaalproducent.
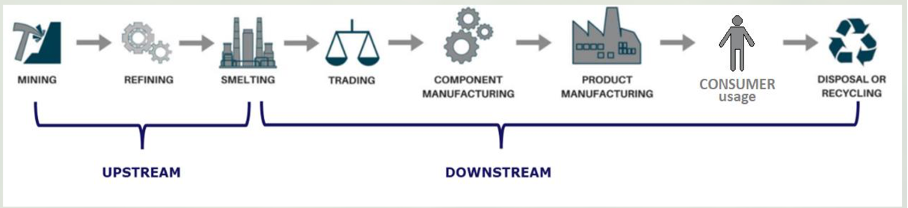
Bron: SER & RJ, webinar 10-10-2023, CSRD & ESRS: 'Aan de slag met je waardeketen'.
Bij het verstrekken van informatie over materiële IRO rapporteert de onderneming dus ook over de stakeholders in haar waardeketen. Dit via de uitkomsten van haar due diligence-proces en materialiteitsanalyse en in lijn met specifieke vereisten in thematische ESRS die met die waardeketen samenhangen.
Informatie is niet vereist over elke partij in de waardeketen, alleen de informatie die voor stakeholders als materieel wordt beschouwd. Verschillende duurzaamheidsthema's kunnen materieel zijn voor verschillende delen van de waardeketen van de onderneming. Rapporterende ondernemingen hoeven daarom niet over elke partij in hun waardeketen te rapporteren, maar alleen over die partijen waar zich materiële IRO (kunnen) voordoen.
Het due diligence-proces moet zich ook richten op zakelijke relaties die waarschijnlijk samenhangen met materiële IRO, zoals partijen:
- die worden geassocieerd met 'hotspots' die blootstellen aan de waarschijnlijkheid van feitelijke en potentiële effecten (en daarmee effecten op mens en/of milieu genereren, die op hun beurt bronnen van risico's en kansen kunnen zijn); of
- waarmee het bedrijfsmodel van de onderneming kritieke afhankelijkheden vertoont op het gebied van producten of diensten (en daardoor materiële IRO genereert of kan genereren).
| Example |
|---|
Een Europese verkoper van houten speelgoed dat wordt geproduceerd in een fabriek buiten de EU, waar de wettelijke (productie)eisen minder streng zijn. Het productieproces van het speelgoed brengt verschillende milieu- en gezondheidsrisico's met zich mee, door stof en chemicaliën. Daardoor is er een aanzienlijk risico dat werknemers en lokale gemeenschappen worden blootgesteld aan ernstige arbeids- en gezondheidsrisico's, wat belangrijk is bij het beoordelen van de materiële impact. Vanuit financieel perspectief kan het, als de lokale overheid wetten gaat handhaven in plaats van steekpenningen te accepteren zoals nu het geval is, leiden tot aanzienlijke boetes of zelfs een mogelijke sluiting van de fabriek van de producent. Dit kan een directe en aanzienlijke financiële impact hebben op deze Europese verkoper. De producent kwalificeert als 'hotspot' omdat werknemers en lokale gemeenschappen worden blootgesteld aan arbeids- en gezondheidsrisico's (impactmaterialiteit), maar ook de afhankelijkheid van het bedrijfsmodel van de Europese verkoper van de producent genereert mogelijk financiële risico's (financiële materialiteit). |
Om potentiële en feitelijke effecten te beoordelen, is het belangrijk dat de onderneming met name de volgende hotspots identificeert:
- de locatie en kenmerken van leveranciers, ook buiten de eerste schakel in hun upstream-waardeketen of toeleveringsketen;
- de gebruikers van hun geleverde diensten en/of goederen;
- hoe die goederen vervolgens worden verwerkt tot en met hun einde levensduur (waaronder afvalvraagstukken); en
- wie mogelijk negatief wordt (of kan worden) geraakt door hun diensten en/of goederen.
De ESRS vereisen dat slechts enkele gegevens worden verzameld over partijen in de waardeketen; het overgrote deel van de datapunten heeft betrekking op de eigen bedrijfsvoering. Dat gezegd hebbende, als een onderneming vaststelt dat een materiële IRO in de waardeketen niet afdoende wordt gedekt door een thematische ESRS, moet zij aanvullende, zogenoemde 'entiteitsspecifieke' informatie verstrekken voor dit materiële duurzaamheidsthema.
Deze aanvullende, entiteitsspecifieke informatievereisten, inclusief relevante doelstellingen en metrieken, moeten worden gerapporteerd zodat gebruikers van die informatie de materiële IRO van de onderneming kunnen begrijpen. Waar het verzamelen van informatie uit de (primaire) waardeketen (nog) niet redelijkerwijs mogelijk is, moet de onderneming ontbrekende informatie schatten met behulp van alle redelijke en beschikbare ondersteunende informatie. Dit omvat het gebruik van proxy's, sectorgegevens en andere informatie uit (betrouwbare) indirecte bronnen, en zonder onnodige kosten en inspanningen te maken. De onderneming moet vervolgens de gebruikte schattingsmethode(n) en de mate van nauwkeurigheid van de waardeketenstatistieken beschrijven om eventuele tekortkomingen van de toegepaste methodiek inzichtelijk te maken.
Corporate Sustainability Due Diligence Directive (CSDDD)
Vanuit Europa komt een aparte richtlijn over due diligence in de waardeketens van grote ondernemingen: de Corporate Sustainability Due Diligence Directive (CSDDD/CS3D). Deze ondernemingen moeten negatieve effecten op mensenrechten en milieu die samenhangen met hun activiteiten (waaronder die van hun dochterondernemingen) binnen hun waardeketen identificeren, voorkomen, beperken of wegnemen. Rapporteren over de resultaten van het gevoerde due diligence-beleid maakt het eenvoudiger om negatieve effecten op mensenrechten en milieu te signaleren en aan te pakken. Het geeft stakeholders ook inzicht in de prestaties en voortgang van de onderneming op dit gebied en creëert een gelijk speelveld voor Europese ondernemingen. Daarnaast heeft de CSDDD een grensoverschrijdende impact, omdat de waardeketens van deze ondernemingen uiteraard niet ophouden bij de grenzen van de Europese Unie.
De CSRD gaat over het rapporteren van duurzaamheidsinspanningen (transparantie), terwijl de CSDDD concrete inspanningen vereist om feitelijke risico's in de toeleveringsketen te identificeren, te voorkomen, te beperken of weg te nemen. Beide richtlijnen vereisen echter het identificeren van de (negatieve) impact van bedrijfsactiviteiten op mens en milieu. Rapportage door andere ondernemingen in lijn met de ESRS-duurzaamheidsrapportagestandaarden (samen met andere betrouwbare bronnen) kan belangrijke input leveren voor ondernemingen die due diligence uitvoeren onder de CSDDD. Omgekeerd levert de onder de CSDDD uit te voeren due diligence ook informatie op voor de rapportagevereisten die in de CSRD zijn opgenomen. Daarom is het essentieel dat beide due diligence-rapportages consistent zijn en duidelijk aangeven hoe ze zich tot elkaar verhouden en elkaar aanvullen. De visualisatie hieronder laat schematisch zien hoe de twee richtlijnen zich tot elkaar verhouden.
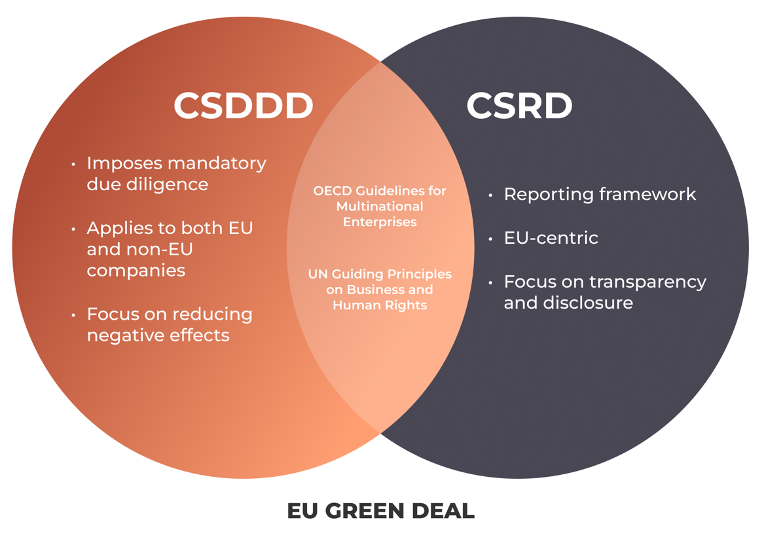
Kort gezegd verplicht de CSDDD ondernemingen om verantwoordelijkheid te nemen voor hun negatieve effecten, terwijl de CSRD hierover transparantie vereist. Zie de CSDDD als een instrument dat ondernemingen niet alleen helpt te voldoen aan verplichtingen op het gebied van milieu en mensenrechten, maar ook aansluit bij de duurzaamheidsrapportagevereisten van de CSRD. Dankzij deze samenhang kunnen ondernemingen een volledig beeld geven van hoe zij duurzaam en maatschappelijk verantwoord handelen. Niet alleen binnen hun eigen onderneming, maar in de hele waardeketen waarin die onderneming actief is.
de CSDDD verplicht ondernemingen om verantwoordelijkheid te nemen voor hun negatieve effecten, terwijl de CSRD hierover transparantie vereist.
Meer weten?
Onze consultants helpen je graag op weg naar een duurzaamheidsverslag dat aan alle eisen van de CSRD en ESRS voldoet. Neem gerust contact op.