Nachhaltige Sorgfaltsprüfung
Der Begriff„Due Diligence“wird nach wie vor häufig mit der gründlichen Prüfung der Finanz Data en eines Unternehmens in Verbindung gebracht, um letztendlich zu einer Beurteilung zu gelangen. Heutzutage umfasst die Due Diligence jedoch eine umfassendere Perspektive, in deren Rahmen es auch erforderlich ist, verschiedene nichtfinanzielle Aspekte eines Unternehmens und seiner Wertschöpfungskette zu ermitteln. Es reicht nicht mehr aus, „nur“ die Finanzabschlüsse zu prüfen. Der Grad der „sozialen Unternehmensverantwortung“ (Corporate Social Responsibility, CSR) und die Auswirkungen des Unternehmens auf Mensch und Umwelt werden zunehmend von Faktoren bestimmt, die über traditionelle finanzielle Parameter hinausgehen.
Due Diligence und unternehmerische Nachhaltigkeit
Ein Element, das zunehmend an Bedeutung gewinnt, sind Nachhaltigkeitsinformationen. Die Erfassung und das Verständnis der bestehenden Nachhaltigkeitspraktiken und -leistung eines Unternehmens sind mittlerweile ebenso wichtig geworden wie die Analyse seiner finanziellen Gesundheit. Diese Gesundheit hängt, insbesondere auf etwas längere Sicht, ebenfalls von Praktiken und Leistung ab. Dieser Wandel spiegelt die wachsende Erkenntnis wider, dass Erfolg und Widerstandsfähigkeit eines Unternehmens nicht nur von seiner Profitabilität abhängen, sondern auch von seiner Fähigkeit, verantwortungsvoll mit Umweltfragen, sozialen Auswirkungen und guter Unternehmensführung (Governance) umzugehen. Kurz gesagt hat sich Due Diligence zu einem ganzheitlicheren Ansatz entwickelt, der die umfassendere Unternehmenstätigkeit einbezieht, wobei Nachhaltigkeitsinformationen ein fester Bestandteil des Bewertungsprozesses sind.
Wie sieht der Prozess der Nachhaltigkeits -Due-Diligence-Prüfung im Rahmen der CSRD aus?
Unter „Due Diligence“ versteht man den Prozess, mit dem Unternehmen ihre tatsächlichen und potenziellen negativen Auswirkungen auf Menschen und die Umwelt ermitteln, verhindern und mindern sowie Rechenschaft darüber ablegen, wie sie mit diesen Auswirkungen umgehen. Dieser Prozess umfasst die negativen Auswirkungen ihrer eigenen Aktivitäten, aber auch diejenigen innerhalb der Wertschöpfungskette – sowohl vor- als auch nachgelagert – sowie aus Geschäftsbeziehungen, die sich aus gelieferten Produkten oder Dienstleistungen und ihren eigenen Betriebsabläufen ergeben.
Due Diligence ist ein fortlaufender Prozess, der Änderungen an Strategie, Geschäftsmodell, Aktivitäten, Geschäftsbeziehungen sowie Einkaufs- und Verkaufskontext des Unternehmens anstoßen kann. Seine Ergebnisse bilden die Grundlage für die Bewertung wesentlicher Effekte bzw. „Auswirkungen“, Risiken und Chancen (IRO) im Rahmen der Nachhaltigkeitsberichterstattung durch das Unternehmen. Schwere und Wahrscheinlichkeit dieser Risiken bestimmen die Bewertung der wesentlichen Auswirkungen des Unternehmens auf Mensch und Umwelt. Ihre Identifizierung unterstützt zudem die Identifizierung wesentlicher Nachhaltigkeitsrisiken und -chancen, die häufig aus diesen Auswirkungen entstehen.
Sowohl die Leitprinzipien der Vereinten Nationen für Wirtschaft und Menschenrechte (UNGPs) als auch die OECD-Leitsätze für multinationale Unternehmen beschreiben diesen Sorgfaltspflichtprozess und betonen dabei die Bedeutung der Ermittlung und Bewertung negativer Auswirkungen. Wenn das Unternehmen nicht alle Auswirkungen auf einmal angehen kann, ermöglicht der Prozess eine Priorisierung der Maßnahmen anhand ihrer Schwere und Wahrscheinlichkeit. Dieser Aspekt des Prozesses bildet die Grundlage für die Bewertung wesentlicher Auswirkungen, wie sie in Abschnitt 3.4 des Nachhaltigkeitsberichtsstandards (ESRS) 1 im Rahmen der CSRD (allgemeine Anforderungen) beschrieben ist. Außerdem hilft er dabei, wesentliche Nachhaltigkeitsrisiken und die sich daraus häufig ergebenden Chancen zu identifizieren.
Bewertung wesentlicher Auswirkungen
Bei der Identifizierung und Einschätzung von IROs in der Wertschöpfungskette sollte sich das Unternehmen auf Bereiche konzentrieren, in denen die IROs wahrscheinlich auftreten, basierend auf der Art seiner Aktivitäten, Geschäftsbeziehungen, geografischen Standorten oder anderen Risikofaktoren.
Die wesentlichen Aspekte des Due-Diligence-Prozesses spiegeln sich auch in den Offenlegungspflichten von ESRS 2 (allgemeine Angaben) und den 10 thematischen ESRS wider.
Zu diesen Offenlegungspflichten gehören:
- Integration der Sorgfaltspflicht in Unternehmensführung, Strategie und Geschäftsmodell;
- unter Einbeziehung der (betroffenen) Interessengruppen;
- Identifizierung und Bewertung negativer Auswirkungen auf Mensch und Umwelt;
- Maßnahmen zur Bewältigung dieser Auswirkungen zu ergreifen; und
- Überwachung der Wirksamkeit dieser Maßnahmen.
Was ist die Wertschöpfungskette?
Der Nachhaltigkeitsbericht des Unternehmens muss Informationen zu wesentlichen IROs im Zusammenhang mit direkten und indirekten Geschäftsbeziehungen innerhalb der Wertschöpfungskette enthalten (Wertschöpfungsketten-Informationen), sowohl upstream als auch downstream. Dies wird nachfolgend schematisch für einen Metallhersteller dargestellt.
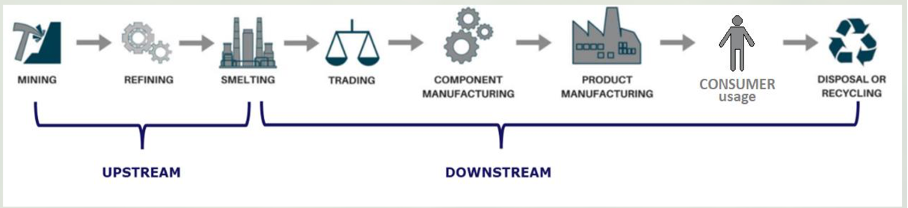
Quelle: SER & RJ, Webinar vom 10.10.2023, CSRD & ESRS: „Erste Schritte mit Ihrer Wertschöpfungskette“.
Somit berichtet das Unternehmen bei der Bereitstellung von Informationen zu wesentlichen IRO auch über die Stakeholder in seiner Wertschöpfungskette. Dies geschieht anhand der Ergebnisse seines Due-Diligence-Prozesses und seiner Wesentlichkeitsprüfung sowie im Einklang mit den spezifischen Anforderungen der thematischen ESRS, die sich auf diese Wertschöpfungskette beziehen.
Es sind keine Informationen zu jeder einzelnen Partei in der Wertschöpfungskette erforderlich, sondern nur zu den Informationen, die für Stakeholder als wesentlich gelten. Unterschiedliche Nachhaltigkeitsthemen können für verschiedene Teile der Wertschöpfungskette des Unternehmens wesentlich sein. Daher müssen berichtspflichtige Unternehmen nicht über jede Partei in ihrer Wertschöpfungskette berichten, sondern nur über diejenigen, bei denen wesentliche IROs (möglicherweise) auftreten.
Der Sorgfaltspflichtprozess sollte sich zudem auf Geschäftsbeziehungen konzentrieren, die wahrscheinlich mit wesentlichen IROs zusammenhängen, etwa Parteien:
- die mit „Hotspots“ verbunden sind, die eine Wahrscheinlichkeit tatsächlicher und potenzieller Auswirkungen bergen (und dadurch Auswirkungen auf Mensch und/oder Umwelt erzeugen, die wiederum Quellen von Risiken und Chancen sein können); oder
- von denen das Geschäftsmodell des Unternehmens in Bezug auf Produkte oder Dienstleistungen in entscheidender Weise abhängig ist (und die daher wesentliche IRO generieren oder generieren könnten).
| Example |
|---|
Ein europäischer Einzelhändler von Holzspielzeug, das in einer Fabrik außerhalb der EU hergestellt wird, wo gesetzliche (Produktions-)Anforderungen weniger streng sind. Der Spielzeugherstellungsprozess birgt aufgrund von Staub und Chemikalien mehrere Umwelt- und Gesundheitsrisiken. Dadurch besteht ein erhebliches Risiko, Arbeitnehmer und lokale Gemeinschaften schwerwiegenden Arbeitsplatzgefahren und Gesundheitsrisiken auszusetzen, was für die Bewertung der wesentlichen Auswirkung relevant ist. Aus finanzieller Sicht könnte es, sollte die lokale Regierung beginnen, Gesetze durchzusetzen, statt wie derzeit Bestechungsgelder anzunehmen, zu erheblichen Bußgeldern oder sogar zur möglichen Schließung des Werks des Herstellers kommen. Dies könnte erhebliche direkte finanzielle Auswirkungen auf diesen europäischen Einzelhändler haben. Der Hersteller gilt als „Hotspot“, da Arbeitnehmer und lokale Gemeinschaften Arbeitsplatzgefahren und Gesundheitsrisiken ausgesetzt sind (Wirkungswesentlichkeit), aber auch, weil die Abhängigkeit des Geschäftsmodells des europäischen Einzelhändlers vom Hersteller potenziell finanzielle Risiken erzeugt (finanzielle Wesentlichkeit). |
Um potenzielle und tatsächliche Auswirkungen zu bewerten, ist es wichtig, dass das Unternehmen insbesondere folgende Hotspots identifiziert:
- Standort und Merkmale der Lieferanten, auch außerhalb des ersten Glieds ihrer vorgelagerten Wertschöpfungs- oder Lieferkette;
- die Nutzer ihrer bereitgestellten Dienstleistungen und/oder Waren;
- wie diese Waren anschließend bis zu und einschließlich ihres Lebensendes behandelt werden (einschließlich Abfallfragen); und
- wer von ihren Dienstleistungen und/oder Waren potenziell negativ betroffen ist (oder sein könnte).
Die ESRS verlangen nur die Erhebung einiger Daten zu Parteien in der Wertschöpfungskette; die überwiegende Mehrheit der Datenpunkte betrifft die eigene Geschäftstätigkeit. Stellt ein Unternehmen jedoch fest, dass ein wesentliches IRO in der Wertschöpfungskette von einem thematischen ESRS nicht angemessen abgedeckt wird, muss es zusätzliche, sogenannte „unternehmensspezifische“ Informationen zu diesem wesentlichen Nachhaltigkeitsthema bereitstellen.
Diese zusätzlichen, unternehmensspezifischen Offenlegungspflichten, einschließlich relevanter Ziele und Kennzahlen, sollten so berichtet werden, dass Nutzer dieser Informationen die wesentlichen IROs des Unternehmens nachvollziehen können. Ist die Erhebung von Informationen aus der (primären) Wertschöpfungskette (noch) nicht angemessen möglich, sollte das Unternehmen fehlende Informationen anhand aller angemessenen und verfügbaren unterstützenden Informationen schätzen. Dazu zählt die Nutzung von Näherungswerten, Branchendaten und anderen Informationen aus (zuverlässigen) indirekten Quellen, ohne unnötige Kosten und Aufwand zu verursachen. Das Unternehmen sollte anschließend die verwendeten Schätzmethode(n) und den Genauigkeitsgrad der Wertschöpfungskettenstatistiken beschreiben, um etwaige Schwächen der angewandten Methodik aufzuzeigen.
Richtlinie zur Sorgfaltspflicht im Bereich der unternehmerischen Nachhaltigkeit (CSDDD)
Aus Europa kommt eine eigenständige Richtlinie zur Sorgfaltspflicht in den Wertschöpfungsketten großer Unternehmen: die Corporate Sustainability Due Diligence Directive (CSDDD/CS3D). Diese Unternehmen müssen negative Auswirkungen auf Menschenrechte und Umwelt im Zusammenhang mit ihren Aktivitäten (einschließlich derer ihrer Tochtergesellschaften) innerhalb ihrer Wertschöpfungskette identifizieren, verhindern, mindern oder beseitigen. Die Berichterstattung über die Ergebnisse der bestehenden Sorgfaltspflichtrichtlinie erleichtert es, negative Auswirkungen auf Menschenrechte und Umwelt zu erkennen und anzugehen. Sie gibt Stakeholdern zudem Einblick in die Leistung und die Fortschritte des Unternehmens in diesem Bereich und schafft gleiche Wettbewerbsbedingungen für europäische Unternehmen. Zudem hat die CSDD eine transnationale Wirkung, da die Wertschöpfungsketten dieser Unternehmen naturgemäß nicht an den Grenzen der Europäischen Union enden.
Bei der CSRD geht es um die Berichterstattung über Nachhaltigkeitsbemühungen (Transparenz), während die CSDD konkrete Maßnahmen zur Identifizierung, Verhinderung, Minderung oder Beseitigung tatsächlicher Risiken in der Lieferkette erfordert. Beide Richtlinien verlangen jedoch, die (negativen) Auswirkungen der Unternehmenstätigkeit auf Mensch und Umwelt zu identifizieren. Die Berichterstattung anderer Unternehmen im Einklang mit den ESRS-Nachhaltigkeitsberichterstattungsstandards (zusammen mit anderen zuverlässigen Quellen) kann wichtige Grundlagen für Unternehmen liefern, die eine Due Diligence nach der CSDDD durchführen. Umgekehrt liefert auch die im Rahmen der CSDDD durchzuführende Due Diligence Informationen für die in der CSRD enthaltenen Berichtspflichten. Aus diesem Grund ist es entscheidend, dass beide Due-Diligence-Berichte konsistent sind und klar aufzeigen, wie sie zusammenhängen und einander ergänzen. Die untenstehende Visualisierung zeigt schematisch, wie die beiden Richtlinien zusammenhängen.
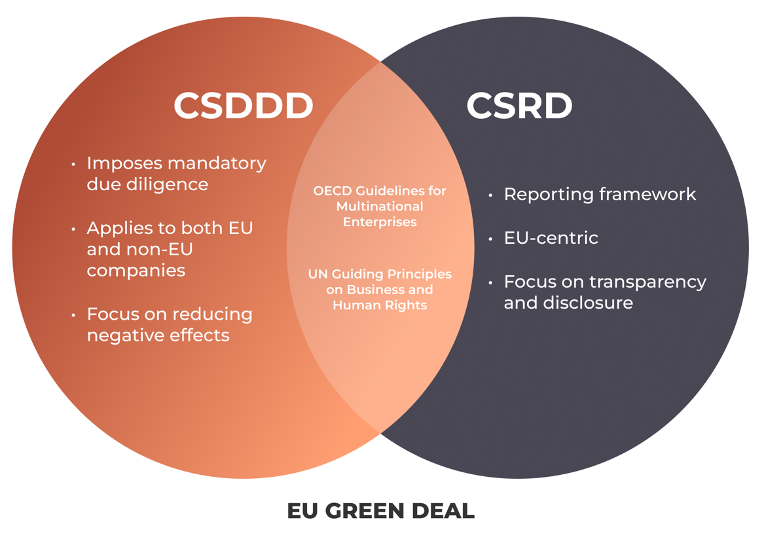
Kurz gesagt: Die CSDDD verpflichtet Unternehmen, Verantwortung für ihre negativen Auswirkungen zu übernehmen, während die CSRD Transparenz in diesem Bereich vorschreibt. Betrachten Sie die CSDDD als ein Instrument, das Unternehmen nicht nur dabei hilft, ihre Verpflichtungen in den Bereichen Umwelt und Menschenrechte zu erfüllen, sondern auch mit den Anforderungen der CSRD an die Nachhaltigkeitsberichterstattung in Einklang steht. Diese Kohärenz ermöglicht es Unternehmen, ein umfassendes Bild davon zu vermitteln, wie sie nachhaltig und sozial verantwortlich handeln – nicht nur innerhalb des eigenen Unternehmens, sondern entlang der gesamten Wertschöpfungskette, in der das Unternehmen tätig ist.
Die CSDDD verpflichtet Unternehmen, Verantwortung für ihre negativen Auswirkungen zu übernehmen, während die CSRD diesbezüglich Transparenz verlangt.
Möchtest du mehr erfahren?
Unsere Berater unterstützen Sie gerne auf Ihrem Weg zu einem Nachhaltigkeitsbericht, der alle Anforderungen der CSRD und der ESRS erfüllt. Nehmen Sie gerne Kontakt mit uns auf.