European Sustainability Reporting Standards (ESRS)
De European Sustainability Reporting Standards gaan niet over rapporteren, maar over transformatie."
Wat houden de ESRS in?
De Corporate Sustainability Reporting Directive (CSRD) verplicht ondernemingen om over duurzaamheid te rapporteren. Daarbij moeten zij gedetailleerde informatie geven over de impact van bedrijfsactiviteiten op milieu, maatschappij en goed bestuur (ESG).
Op 31 juli heeft de Europese Commissie (EC) de definitieve tekst van de European Sustainability Reporting Standards (ESRS) aangenomen. De EC neemt de ESRS aan in de vorm van een gedelegeerde handeling. De ESRS zijn bedoeld om de rapportage over duurzaamheid en ESG-factoren van ondernemingen binnen de EU nauwkeuriger, gemeenschappelijker, consistenter, gestandaardiseerder en beter vergelijkbaar te maken. De informatievereisten uit de eerste set ESRS, die sectoronafhankelijk zijn, gelden voor alle ondernemingen binnen de reikwijdte van de CSRD. EFRAG publiceert binnenkort de conceptversie van de tweede set ESRS, met sectorspecifieke informatievereisten, ter consultatie.
Generieke en thematische ESRS-standaarden
De eerste set ESRS bestaat uit:
twee generieke standaarden
- ESRS 1 bevat algemene vereisten en licht kernbegrippen toe zoals dubbele materialiteit, waardeketenrapportage en hoe duurzaamheidsinformatie moet worden verzameld en gepresenteerd.
- ESRS 2 bevat algemene informatievereisten met betrekking tot governance, strategie, beheer van impact, risico's en kansen, en metrieken en doelstellingen.
drie thematische standaarden
- Milieustandaarden (ESRS E1 tot en met E5) behandelen klimaatverandering, verontreiniging, water en mariene hulpbronnen, en grondstoffengebruik en circulaire economie.
- Sociale standaarden (S1 tot en met S4) gaan over eigen werknemers, werknemers in de waardeketen, getroffen gemeenschappen, en consumenten en eindgebruikers.
- Governancestandaard (G1) gaat over bedrijfsvoering en ondernemingsgedrag.
Het duurzaamheidsverslag
In een duurzaamheidsverslag geeft de onderneming inzicht in haar strategie en beleid op het gebied van duurzaamheid, hoe zij dit uitvoert en hoe zij scoort op de relevante prestatiemaatstaven. De onderneming moet de volgende informatie in haar duurzaamheidsverslag opnemen:
- beschrijving van de strategie en het bedrijfsmodel met betrekking tot duurzaamheidsthema's, inclusief bijbehorende risico's en kansen;
- tijdgebonden duurzaamheidsdoelstellingen en de voortgang daarvan;
- beschrijving van de rol van het bestuur en de raad van commissarissen met betrekking tot duurzaamheidsthema's, en beleid ten aanzien van duurzaamheidsthema's.
- Ondernemingen moeten informatie verstrekken over hun governance, strategie, risicobeheer en interne controlesystemen in relatie tot duurzaamheidsdoelen en -risico's, waaronder de samenstelling en vaardigheden van hun bestuur en raad van commissarissen, en de integratie van duurzaamheidsdoelen in hun beloningsbeleid.
- Materialiteitsanalyseproces om materiële ESG-thema's, -kwesties, -risico's en -kansen te identificeren.
- Prestatie-indicatoren.
Ondernemingen moeten een beperkte mate van zekerheid verschaffen over hun gerapporteerde duurzaamheidsverslag. Dit gaat minder ver dan redelijke mate van zekerheid, maar vereist nog steeds samenwerking met een accountant/assuranceverlener. Bovendien moet het duurzaamheidsverslag in XHTML-formaat zijn en moeten bepaalde datapunten worden getagd volgens een digitaal categorisatiesysteem. Er wordt momenteel een European Single Access Point (ESAP) ontwikkeld om stakeholders inzicht te geven in zowel financiële als duurzaamheidsinformatie.
Systematische ESRS-standaarden
Dubbele materialiteit
De ESRS steunen op een dubbele materialiteitsanalyse om materiële impacts, risico's en kansen voor duurzaamheidsrapportage te identificeren. De materialiteitsanalyse is het uitgangspunt voor het identificeren van belangrijke duurzaamheidsthema's waarover gegevens moeten worden verzameld. Dubbele materialiteit kent twee dimensies: impactmaterialiteit (hoe de onderneming het milieu beïnvloedt) en financiële materialiteit (hoe het milieu de onderneming beïnvloedt). Meer over dubbele materialiteit vind je op onze begrippenpagina.
Duurzaamheids-due-diligenceproces
Betrokkenheid van stakeholders is cruciaal om materiële duurzaamheidsthema's te identificeren. Bij het identificeren van potentiële negatieve effecten is het belangrijk dat de onderneming zich richt op haar verschillende bedrijfsactiviteiten, waaronder het identificeren van leveranciers en andere zakenpartners (upstream) en afnemers van producten en diensten (downstream). Dit proces is doorlopend en reageert op veranderingen in de strategie, het bedrijfsmodel, de activiteiten en de (zakelijke) relaties van de onderneming om acties te prioriteren op basis van de ernst en waarschijnlijkheid van de gevolgen. Het due diligence-proces moet daarom niet worden gezien als een apart onderdeel van de rapportageprocessen van de onderneming, maar als een bron van feedback. Het proces moet daarom zo vroeg mogelijk worden gestart.
Rapportagegebieden
ESRS 1 vereist dat de informatievereisten in ESRS 2, de thematische ESRS en de sectorspecifieke ESRS de volgende rapportagegebieden omvatten:
- Governance: de governanceprocessen, controls en procedures die worden gebruikt om impacts, risico's en kansen te monitoren en te beheersen.
- Strategie: hoe de strategie en het bedrijfsmodel van de onderneming samenhangen met materiële impacts, risico's en kansen. Inclusief de strategie om impacts, risico's en kansen aan te pakken.
- Beheer van impact, risico's en kansen: het proces waarmee impacts, risico's en kansen worden geïdentificeerd, beoordeeld en beheerst via beleid en maatregelen.
- Metrieken en doelstellingen: hoe de onderneming haar prestaties meet, inclusief de voortgang van haar doelstelling.
Schematische weergave:
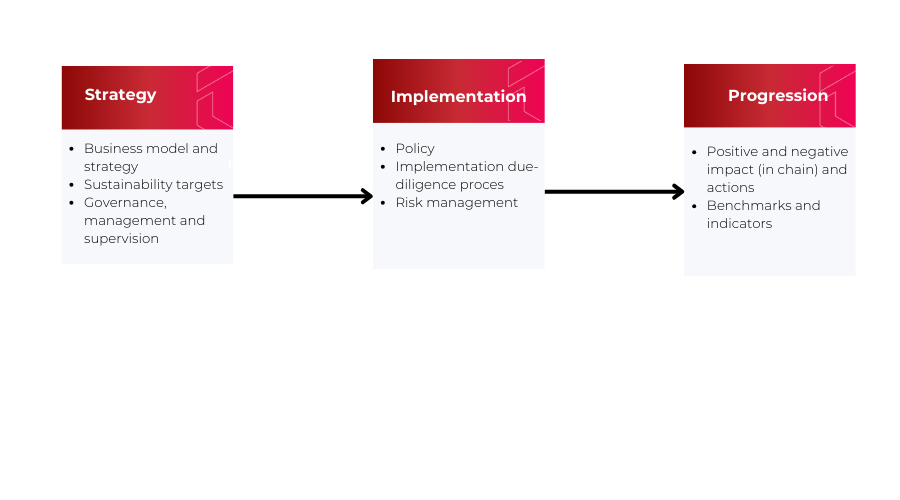
Ongeacht de uitkomst van de materialiteitsanalyse moeten alle ondernemingen bepaalde informatie (waaronder bepaalde datapunten) verstrekken op basis van ESRS 2 (inclusief bijlage C).
Stakeholders
Het duurzaamheidsverslag heeft tot doel stakeholders inzicht te geven. Dit zijn personen die door de onderneming worden of kunnen worden beïnvloed. ESRS 1 deelt stakeholders in twee verschillende groepen in:
- Financiële stakeholders: primaire gebruikers van algemene financiële verslaggeving. Hiertoe behoren bestaande en potentiële investeerders, kredietverstrekkers en andere schuldeisers. Maar ook andere gebruikers kunnen hiertoe behoren, zoals vakbonden, overheden en analisten. Het duurzaamheidsverslag biedt informatie die bijdraagt aan het begrip van de duurzaamheidsrisico's en -kansen van de onderneming.
- Betrokken stakeholders: personen of groepen wier belangen – positief of negatief – worden of kunnen worden geraakt door de activiteiten van de onderneming en haar directe en indirecte zakelijke relaties in de waardeketen. Denk aan werknemers, klanten, omwonenden en belangengroepen die zich richten op milieu- en mensenrechtenthema's.
Opstellen en presenteren van het duurzaamheidsverslag
Ondernemingen moeten voor alle in de verslagperiode gerapporteerde maatstaven één jaar aan vergelijkende informatie opnemen. Ze moeten ook eventuele schattingen of aannames toelichten en beschrijven hoe deze worden gebruikt bij het opstellen van duurzaamheidsinformatie (waaronder scenario- of gevoeligheidsanalyses). Informatie over de metrieken die de onderneming gebruikt om haar prestaties en effectiviteit met betrekking tot materiële impacts, risico's en kansen te beoordelen, evenals meetbare, op resultaat gerichte doelen die zij heeft gesteld om de voortgang te beoordelen, moet ook in het duurzaamheidsverslag worden opgenomen.
Het duurzaamheidsverslag beslaat dezelfde verslagperiode als de jaarrekening. Een onderneming mag echter een andere definitie van de middellange- of langetermijnhorizon hanteren als dit nodig is vanwege sectorspecifieke kenmerken of schattingen in de waardeketen
Samenhang met andere duurzaamheidswetgeving
De ESRS vormen samen met de CSRD het sluitstuk van het bestaande Europese duurzaamheidskader. Met name de Principal Adverse Impacts (PAI)-indicatoren van de Sustainable Finance Disclosure Regulation (SFDR) zijn in de ESRS opgenomen. Verder zijn de bestaande begrippen en classificatie van de Taxonomieverordening zoveel mogelijk op elkaar afgestemd. Er is ook een overlap tussen de due diligence-verplichtingen in de voorgestelde Corporate Sustainability Due Diligence Directive (CSDDD) en het duurzaamheids-due-diligenceproces uit de ESRS. Zowel de CSDDD als ESRS S2 (werknemers in de waardeketen) verplichten ondernemingen om sociale effecten binnen hun waardeketens te identificeren. Al kan ESRS S2 breder zijn dan de CSDDD, omdat de reikwijdte ervan een breed scala aan duurzaamheidsgerelateerde impacts, risico's en kansen omvat, terwijl de CSDDD zich alleen richt op negatieve effecten op mensenrechten en milieu. Daarnaast verplicht de CSDDD, die op veel van dezelfde ondernemingen van toepassing wordt als de CSRD, ondernemingen om een klimaattransitieplan op te stellen en te publiceren.
What can we do for you?
De impact van de ESRS zal voor veel ondernemingen enorm zijn. De eerste rapporterende ondernemingen hebben niet veel tijd meer om uit te zoeken welke organisatorische veranderingen nodig zijn en welke gegevens moeten worden verzameld. Ondernemingen moeten grote organisatorische veranderingen doorvoeren en investeren in informatie-, risicobeheer- en controlesystemen. Een 'geruststellende' gedachte hierbij is dat EFRAG zelf heeft gesteld dat duurzaamheid een reis is, geen bestemming op zich...
Hoewel 'duurzaamheid' een breed begrip is, heeft EFRAG met de eerste set ESRS een kader voor duurzaamheidsrapportage in Europa geschetst. Toch blijft het een uitdaging om de complexe vraagstukken rond duurzaamheid volledig te vatten. Om aan de ESRS te voldoen, moeten de duurzaamheidsverslagen van ondernemingen daarom volledig zijn en rekening houden met de volledige impact van hun activiteiten op economische, maatschappelijke en milieuthema's. Het is daarom raadzaam om binnen je eigen onderneming te beginnen met de implementatie van de ESRS-standaarden.
Onze artikelen leggen CSRD/ESRS-naleving in meer detail uit. Wil je op de hoogte blijven van ontwikkelingen in de CSRD en andere ESG-wet- en regelgeving? Onze maandelijkse Risk & Compliance-nieuwsbrief houdt je op de hoogte.