European Sustainability Reporting Standards (ESRS)
„Bei den European Sustainability Reporting Standards geht es nicht um Berichterstattung, sondern um Transformation.“
Was beinhalten die ESRS?
Die Corporate Sustainability Reporting Directive (CSRD) verpflichtet Unternehmen zur Berichterstattung über Nachhaltigkeit. Dabei müssen sie detaillierte Informationen über die Auswirkungen ihrer Aktivitäten auf Umwelt, Gesellschaft und gute Unternehmensführung (ESG) bereitstellen.
Am 31. Juli hat die Europäische Kommission (EK) den endgültigen Wortlaut der Europäischen Nachhaltigkeitsberichterstattungsstandards (ESRS) verabschiedet. Die EK wird die ESRS in Form eines delegierten Rechtsakts verabschieden. Die ESRS sollen die Berichterstattung über Nachhaltigkeit und ESG-Faktoren von Unternehmen innerhalb der EU genauer, einheitlicher, konsistenter, standardisierter und vergleichbarer gestalten. Die Offenlegungspflichten aus dem ersten Satz der ESRS, die branchenunabhängig sind, gelten für alle Unternehmen, die in den Anwendungsbereich der CSRD fallen. Die EFRAG wird in Kürze ihren Entwurf für den zweiten Satz der ESRS, der branchenspezifische Offenlegungspflichten enthält, zur Konsultation veröffentlichen.
Generische und thematische ESRS-Standards
Der erste Satz der ESRS umfasst:
Zwei generischen Standards
- ESRS 1 enthält allgemeine Anforderungen und erläutert zentrale Konzepte wie die doppelte Wesentlichkeit, die Berichterstattung über die Wertschöpfungskette sowie die Erhebung und Darstellung von Nachhaltigkeitsinformationen.
- ESRS 2 enthält allgemeine Offenlegungspflichten zu Governance, Strategie, Management von Auswirkungen, Risiken und Chancen sowie zu Kennzahlen und Zielen.
Drei thematischen Standards
- Die Umweltstandards (ESRS E1 bis E5) befassen sich mit Klimawandel, Umweltverschmutzung, Wasser- und Meeresressourcen sowie Ressourcennutzung und Kreislaufwirtschaft.
- Die Sozialstandards (S1 bis S4) befassen sich mit eigenen Beschäftigten, Beschäftigten in der Wertschöpfungskette, betroffenen Gemeinschaften sowie Kunden und Endnutzern.
- Der Governance-Standard (G1) befasst sich mit Unternehmensführung und Geschäftsgebaren.
Der Nachhaltigkeitsbericht
In einem Nachhaltigkeitsbericht gibt das Unternehmen Einblick in seine Strategie und seine Leitlinien zur Nachhaltigkeit, in die Art und Weise, wie diese umgesetzt werden, sowie in die Ergebnisse bei den relevanten Leistungskennzahlen. Das Unternehmen muss folgende Informationen in seinen Nachhaltigkeitsbericht aufnehmen:
- Beschreibung der Strategie und des Geschäftsmodells in Bezug auf Nachhaltigkeitsthemen, einschließlich der damit verbundenen Risiken und Chancen;
- zeitgebundene Nachhaltigkeitsziele und die dabei erzielten Fortschritte;
- Beschreibung der Rolle von Vorstand und Aufsichtsrat in Bezug auf Nachhaltigkeitsthemen sowie der Richtlinien zu Nachhaltigkeitsthemen.
- Unternehmen sollten Informationen zu ihrer Governance, Strategie, ihrem Risikomanagement und ihren internen Kontrollsystemen in Bezug auf Nachhaltigkeitsziele und -risiken bereitstellen, einschließlich der Zusammensetzung und Kompetenzen von Vorstand und Aufsichtsrat sowie der Integration von Nachhaltigkeitszielen in die Vergütungspolitik.
- Wesentlichkeitsbewertungsprozess zur Identifizierung wesentlicher ESG-Themen, -Fragen, -Risiken und -Chancen.
- Leistungskennzahlen.
Unternehmen sind verpflichtet, eine begrenzte Bestätigung für ihren vorgelegten Nachhaltigkeitsbericht abzugeben. Diese ist weniger umfassend als eine angemessene Bestätigung, erfordert jedoch ebenfalls die Zusammenarbeit mit einem Wirtschaftsprüfer bzw. einem Bestätigungsdienstleister. Darüber hinaus muss der Nachhaltigkeitsbericht im XHTML-Format vorliegen, und bestimmte Punkte des „ Data “ müssen gemäß einem digitalen Kategorisierungssystem mit Tags versehen werden. Derzeit wird ein „European Single Access Point“ (ESAP) entwickelt, um Interessengruppen Einblick sowohl in Finanz- als auch in Nachhaltigkeitsinformationen zu gewähren.
Systematische ESRS-Standards
Doppelte Wesentlichkeit
Die ESRS stützen sich auf eine doppelte Wesentlichkeitsprüfung, um wesentliche Auswirkungen, Risiken und Chancen für die Nachhaltigkeitsberichterstattung zu ermitteln. Die Wesentlichkeitsprüfung ist der Ausgangspunkt für die Ermittlung der wichtigsten Nachhaltigkeitsthemen, zu denen „ Data “ erhoben werden sollten. Die doppelte Wesentlichkeit umfasst zwei Dimensionen: die Wirkungswesentlichkeit (wie das Unternehmen die Umwelt beeinflusst) und die finanzielle Wesentlichkeit (wie die Umwelt das Unternehmen beeinflusst). Weitere Informationen zur doppelten Wesentlichkeit finden Sie auf unserer Glossarseite.
Sorgfaltspflichtprozess für Nachhaltigkeit
Die Einbindung von Stakeholdern ist entscheidend, um wesentliche Nachhaltigkeitsthemen zu identifizieren. Bei der Identifizierung potenzieller negativer Auswirkungen ist es wichtig, dass sich das Unternehmen auf seine verschiedenen Geschäftsaktivitäten konzentriert, einschließlich der Identifizierung von Lieferanten und anderen Geschäftspartnern (upstream) sowie Käufern von Produkten und Dienstleistungen (downstream). Dieser Prozess ist fortlaufend und reagiert auf Änderungen in Strategie, Geschäftsmodell, Betrieb und (Geschäfts-)Beziehungen des Unternehmens, um Maßnahmen anhand von Schwere und Wahrscheinlichkeit der Folgen zu priorisieren. Der Sorgfaltspflichtprozess sollte daher nicht als eigenständiger Teil der Berichtsprozesse des Unternehmens betrachtet werden, sondern als Quelle für Rückmeldungen. Der Prozess sollte daher so früh wie möglich eingeleitet werden.
Berichtsbereiche
ESRS 1 verlangt, dass die Offenlegungspflichten in ESRS 2, den thematischen ESRS und den branchenspezifischen ESRS folgende Berichtsbereiche umfassen:
- Governance: Die Governance-Prozesse, Kontrollmechanismen und Verfahren, die zur Überwachung und Steuerung von Auswirkungen, Risiken und Chancen eingesetzt werden.
- Strategie: wie die Strategie und das Geschäftsmodell des Unternehmens mit wesentlichen Auswirkungen, Risiken und Chancen zusammenwirken. Umfasst die Strategie zur Bewältigung dieser Auswirkungen, Risiken und Chancen.
- Management von Auswirkungen, Risiken und Chancen: der Prozess, mit dem Auswirkungen, Risiken und Chancen durch Richtlinien und Maßnahmen identifiziert, bewertet und gesteuert werden.
- Kennzahlen und Ziele: wie das Unternehmen seine Leistung misst, einschließlich des Fortschritts bei der Zielerreichung.
Schematische Darstellung:
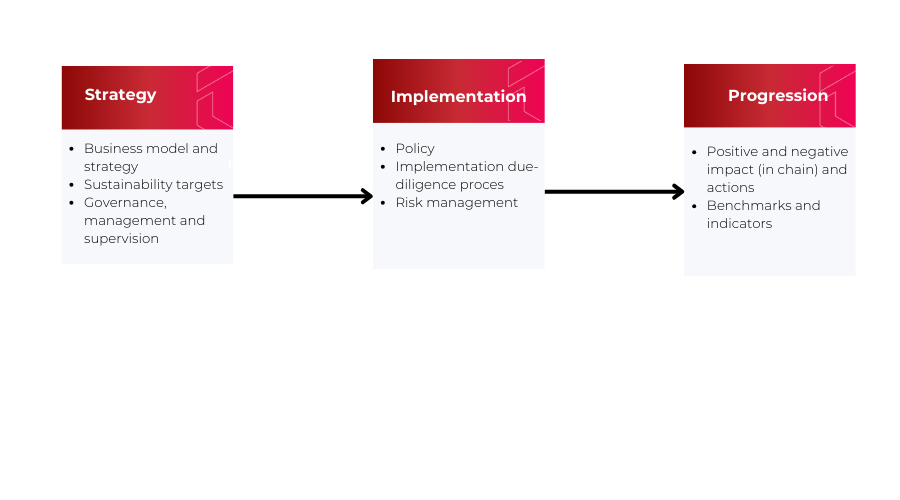
Unabhängig vom Ergebnis der Wesentlichkeitsprüfung sind alle Unternehmen verpflichtet, bestimmte Informationen (einschließlich bestimmter Punkte aus „ Data “) auf der Grundlage von ESRS 2 (einschließlich Anhang C) offenzulegen.
Stakeholder
Der Nachhaltigkeitsbericht soll Stakeholdern Einblick geben. Dabei handelt es sich um Personen, die vom Unternehmen beeinflusst werden oder es beeinflussen können. ESRS 1 unterteilt Stakeholder in zwei verschiedene Gruppen:
- Finanzielle Stakeholder: primäre Nutzer der allgemeinen Finanzberichterstattung. Dazu zählen bestehende und potenzielle Investoren, Kreditgeber und andere Gläubiger. Es können aber auch andere Nutzer dazugehören, etwa Gewerkschaften, Regierungen und Analysten. Der Nachhaltigkeitsbericht liefert Informationen, die zum Verständnis der Nachhaltigkeitsrisiken und -chancen des Unternehmens beitragen.
- Betroffene Stakeholder: Einzelpersonen oder Gruppen, deren Interessen – positiv oder negativ – durch die Aktivitäten des Unternehmens und seine direkten und indirekten Geschäftsbeziehungen in der Wertschöpfungskette betroffen sind oder sein könnten. Beispiele sind Mitarbeitende, Kunden, Anwohner und Interessengruppen, die sich mit Umwelt- und Menschenrechtsfragen befassen.
Erstellung und Präsentation des Nachhaltigkeitsberichts
Unternehmen müssen für alle im Berichtszeitraum offengelegten Kennzahlen Vergleichsdaten für ein Jahr angeben. Außerdem müssen sie etwaige Schätzungen oder Annahmen erläutern und beschreiben, wie diese bei der Erstellung der Nachhaltigkeitsinformationen (einschließlich Szenario- oder Sensitivitätsanalysen) verwendet werden. Informationen zu den Kennzahlen, die das Unternehmen zur Bewertung seiner Leistung und Wirksamkeit in Bezug auf wesentliche Auswirkungen, Risiken und Chancen heranzieht, sowie zu den messbaren, ergebnisorientierten Zielen, die es zur Beurteilung der Fortschritte festgelegt hat, müssen ebenfalls im Nachhaltigkeitsbericht enthalten sein.
Der Nachhaltigkeitsbericht erstreckt sich auf denselben Berichtszeitraum wie der Jahresabschluss. Ein Unternehmen kann jedoch eine andere Definition des mittel- oder langfristigen Zeithorizonts zugrunde legen, wenn dies aufgrund branchenspezifischer Besonderheiten oder Schätzungen zur Wertschöpfungskette erforderlich ist.
Übereinstimmung mit anderen Rechtsvorschriften zur Nachhaltigkeit
Die ESRS bilden zusammen mit der CSRD den Schlussstein des bestehenden europäischen Nachhaltigkeitsrahmens. Insbesondere die Principal-Adverse-Impacts(PAI)-Indikatoren der Sustainable Finance Disclosure Regulation (SFDR) wurden in die ESRS aufgenommen. Zudem wurden die bestehenden Begriffe und die Klassifizierung der Taxonomie-Verordnung soweit möglich angeglichen. Es besteht zudem eine Überschneidung zwischen den Sorgfaltspflichten der vorgeschlagenen Corporate Sustainability Due Diligence Directive (CSDDD) und dem Sorgfaltspflichtprozess für Nachhaltigkeit aus den ESRS. Sowohl die CSDDD als auch ESRS S2 (Beschäftigte in der Wertschöpfungskette) verlangen von Unternehmen, soziale Auswirkungen innerhalb ihrer Wertschöpfungsketten zu identifizieren. ESRS S2 kann jedoch weiter gefasst sein als die CSDDD, da ihr Anwendungsbereich eine breite Palette nachhaltigkeitsbezogener Auswirkungen, Risiken und Chancen umfasst, während sich die CSDDD ausschließlich auf negative Auswirkungen auf Menschenrechte und Umwelt konzentriert. Zudem verlangt die CSDDD, die für viele der auch von der CSRD erfassten Unternehmen gelten wird, dass Unternehmen einen Klimatransitionsplan erstellen und veröffentlichen.
What can we do for you?
Die Auswirkungen der ESRS werden für viele Unternehmen enorm sein. Erstberichtspflichtigen Unternehmen bleibt nicht mehr viel Zeit, um herauszufinden, welche organisatorischen Änderungen erforderlich sind und welche Daten erhoben werden müssen. Unternehmen müssen umfassende organisatorische Veränderungen vornehmen und in Informations-, Risikomanagement- und Kontrollsysteme investieren. Ein „beruhigender“ Gedanke dabei: EFRAG selbst hat erklärt, dass Nachhaltigkeit eine Reise ist und kein Ziel an sich …
Obwohl „Nachhaltigkeit“ ein weit gefasster Begriff ist, hat EFRAG mit dem ersten Satz an ESRS einen Rahmen für die Nachhaltigkeitsberichterstattung in Europa vorgegeben. Die vollständige Erfassung der komplexen Nachhaltigkeitsthemen bleibt jedoch eine Herausforderung. Um die ESRS zu erfüllen, müssen die Nachhaltigkeitsberichte der Unternehmen daher umfassend sein und die gesamten Auswirkungen ihrer Aktivitäten auf wirtschaftliche, soziale und ökologische Fragen berücksichtigen. Es empfiehlt sich daher, mit der Umsetzung der ESRS-Standards im eigenen Unternehmen zu beginnen.
Unsere Artikel erläutern die CSRD-/ESRS-Compliance genauer. Möchten Sie über Entwicklungen bei der CSRD und anderen ESG-Vorschriften auf dem Laufenden bleiben? Unser monatlicher Risk & Compliance-Newsletter hält Sie informiert.